

Trading
Jelajahi berbagai pasar dengan harga kompetitif, likuiditas mendalam, dan alat trading canggih.
Pelajari Lebih Lanjut 
Platform
Trading dengan lancar menggunakan platform canggih TMGM, dibangun untuk kecepatan, presisi, dan pengalaman trading yang superior.
Pelajari Lebih Lanjut Platform Trading
Akademi
Pelajari dasar-dasar trading dengan sumber daya yang ramah pemula, termasuk panduan, webinar, dan wawasan pasar.
Pelajari Lebih Lanjut Berita & Analisis
Dapatkan update pasar real-time dan analisis ahli untuk tetap unggul dalam peluang trading
Pelajari Lebih Lanjut Berita & Analisis
Tentang
Pelajari apa yang membedakan TMGM — kehadiran global kami, kekuatan regulasi, dan komitmen terhadap inovasi dalam trading.
Pelajari Lebih Lanjut Mengapa Memilih TMGM
Sponsorship
Pasar baru saja menghapus ekspektasi kenaikan suku bunga karena tekanan di sektor keuangan. Grafik ini menunjukkan mengapa pengalaman 2022-23 mengatakan bahwa mereka akan keliru
Para trader telah mengurangi sekitar seperempat poin kenaikan dari perkiraan mereka untuk European Central Bank (ECB) sejak pertengahan September, dengan bertaruh bahwa ECB akan berhenti menaikkan suku bunga karena aksi jual utang Prancis. Taruhan yang sama gagal dua kali pada 2022 dan 2023, ketika ECB terus menaikkan suku bunga di tengah tekanan finansial karena inflasi berada di atas target 2%-nya. Inflasi kawasan euro tercatat sebesar 3,8% pada September.
Suku bunga deposito ECB, yang dibayarkan kepada bank atas simpanan semalam dan yang menjadi acuan biaya pinjaman euro, berada di 2,50% setelah kenaikan pada Juni dan September. Imbal hasil obligasi Jerman tenor dua tahun bergerak sejalan dengan apa yang diharapkan trader dari ECB selama dua tahun ke depan. Dalam seri harian Bundesbank, imbal hasil tersebut mencapai 3,32% pada 28 September, level tertinggi sejak Oktober 2008, dan sejak itu telah turun 0,3 poin menjadi 3,02%. Level tertinggi itu hanya seperseperseratus poin di atas imbal hasil pada 8 Maret 2023, dua hari sebelum Silicon Valley Bank gagal.
Aksi jual obligasi Prancis menghapus sekitar satu kenaikan dari jalur ECB
Selisih antara biaya pinjaman tenor 10 tahun Prancis dan Jerman mencapai 1,54 poin persentase pada 2 Oktober, yang terlebar sejak 2011, setelah pelebaran mingguan terbesar dalam 17 tahun. Penjualan menyebar ke obligasi Italia, Belgia, dan Yunani, dan Spanyol mengumumkan pemilu dadakan untuk 29 November. Anggaran Prancis 2027 menargetkan defisit sebesar 5% dari output, turun dari 5,4%, dibandingkan batas European Union (EU) sebesar 3%, yang berarti hanya menutup seperenam dari kesenjangan tersebut. Ketika imbal hasil melonjak seperti itu, pemerintah dan perusahaan harus membayar lebih mahal untuk meminjam tanpa ECB melakukan apa pun, sehingga trader berasumsi ECB perlu berbuat lebih sedikit.
Penetapan harga pasar uang, yaitu taruhan yang dipasang trader pada suku bunga deposito setelah setiap pertemuan, menunjukkan seberapa besar yang telah terhapus. Pada 5 Oktober, penetapan harga tersebut menunjukkan 0,28 dari satu kenaikan pada pertemuan 29 Oktober, 0,89 pada 17 Desember, dan 2,69 pada September 2027. Pada pertengahan September, Oktober diperkirakan sekitar tiga banding empat dan sekitar satu kenaikan lagi hingga pertengahan 2027. Yang masih terhapus harganya tetap berarti 2,69 kenaikan.
Presiden ECB Lagarde memberi trader dasar argumen mereka pada 28 September. Ia mengatakan kepada Parlemen Eropa bahwa suku bunga jangka panjang yang lebih tinggi akan memperlambat pertumbuhan dan menyalurkan biaya energi ke harga-harga lain lebih besar daripada yang diproyeksikan staf ECB. Kepala Ekonom ECB Lane menyampaikan poin yang sama pada 5 Oktober. Penurunan satu hari terbesar pada imbal hasil dua tahun, sebesar 0,19 poin, terjadi pada 2 Oktober, ketika selisih Prancis mencapai puncaknya dan imbal hasil turun di mana-mana setelah laporan pekerjaan AS yang lemah.
Dua kali pada 2022-2023 imbal hasil dua tahun kehilangan satu poin akibat tekanan dan kemudian pulih kembali
Kekhawatiran pertama muncul pada Juni 2022, ketika biaya pinjaman Italia melonjak. Imbal hasil dua tahun Jerman turun 1,05 poin antara 16 Juni dan 2 Agustus, ke 0,10%, karena trader memperkirakan ECB akan lebih lambat. ECB menaikkan suku bunga setengah poin pada 21 Juli, dua kali lipat dari yang telah diisyaratkan, lalu tiga perempat poin pada September dan kembali pada Oktober. Imbal hasil kembali di atas puncak Juni pada 9 September, sehari setelah kenaikan tiga perempat poin pertama dari rangkaian tersebut.
Yang kedua terjadi pada Maret 2023, setelah Silicon Valley Bank gagal dan saham Credit Suisse jatuh ke rekor terendah. Pada 15 Maret, trader memperkirakan puncak ECB mendekati 3%, turun dari 4% sepekan sebelumnya, dan imbal hasil dua tahun turun 1,09 poin dalam delapan sesi hingga 20 Maret. ECB menaikkan suku bunga setengah poin pada 16 Maret dan empat kali lagi setelah itu. ECB berhenti di 4%, di mana trader telah menempatkan puncaknya pada pekan sebelum Credit Suisse.
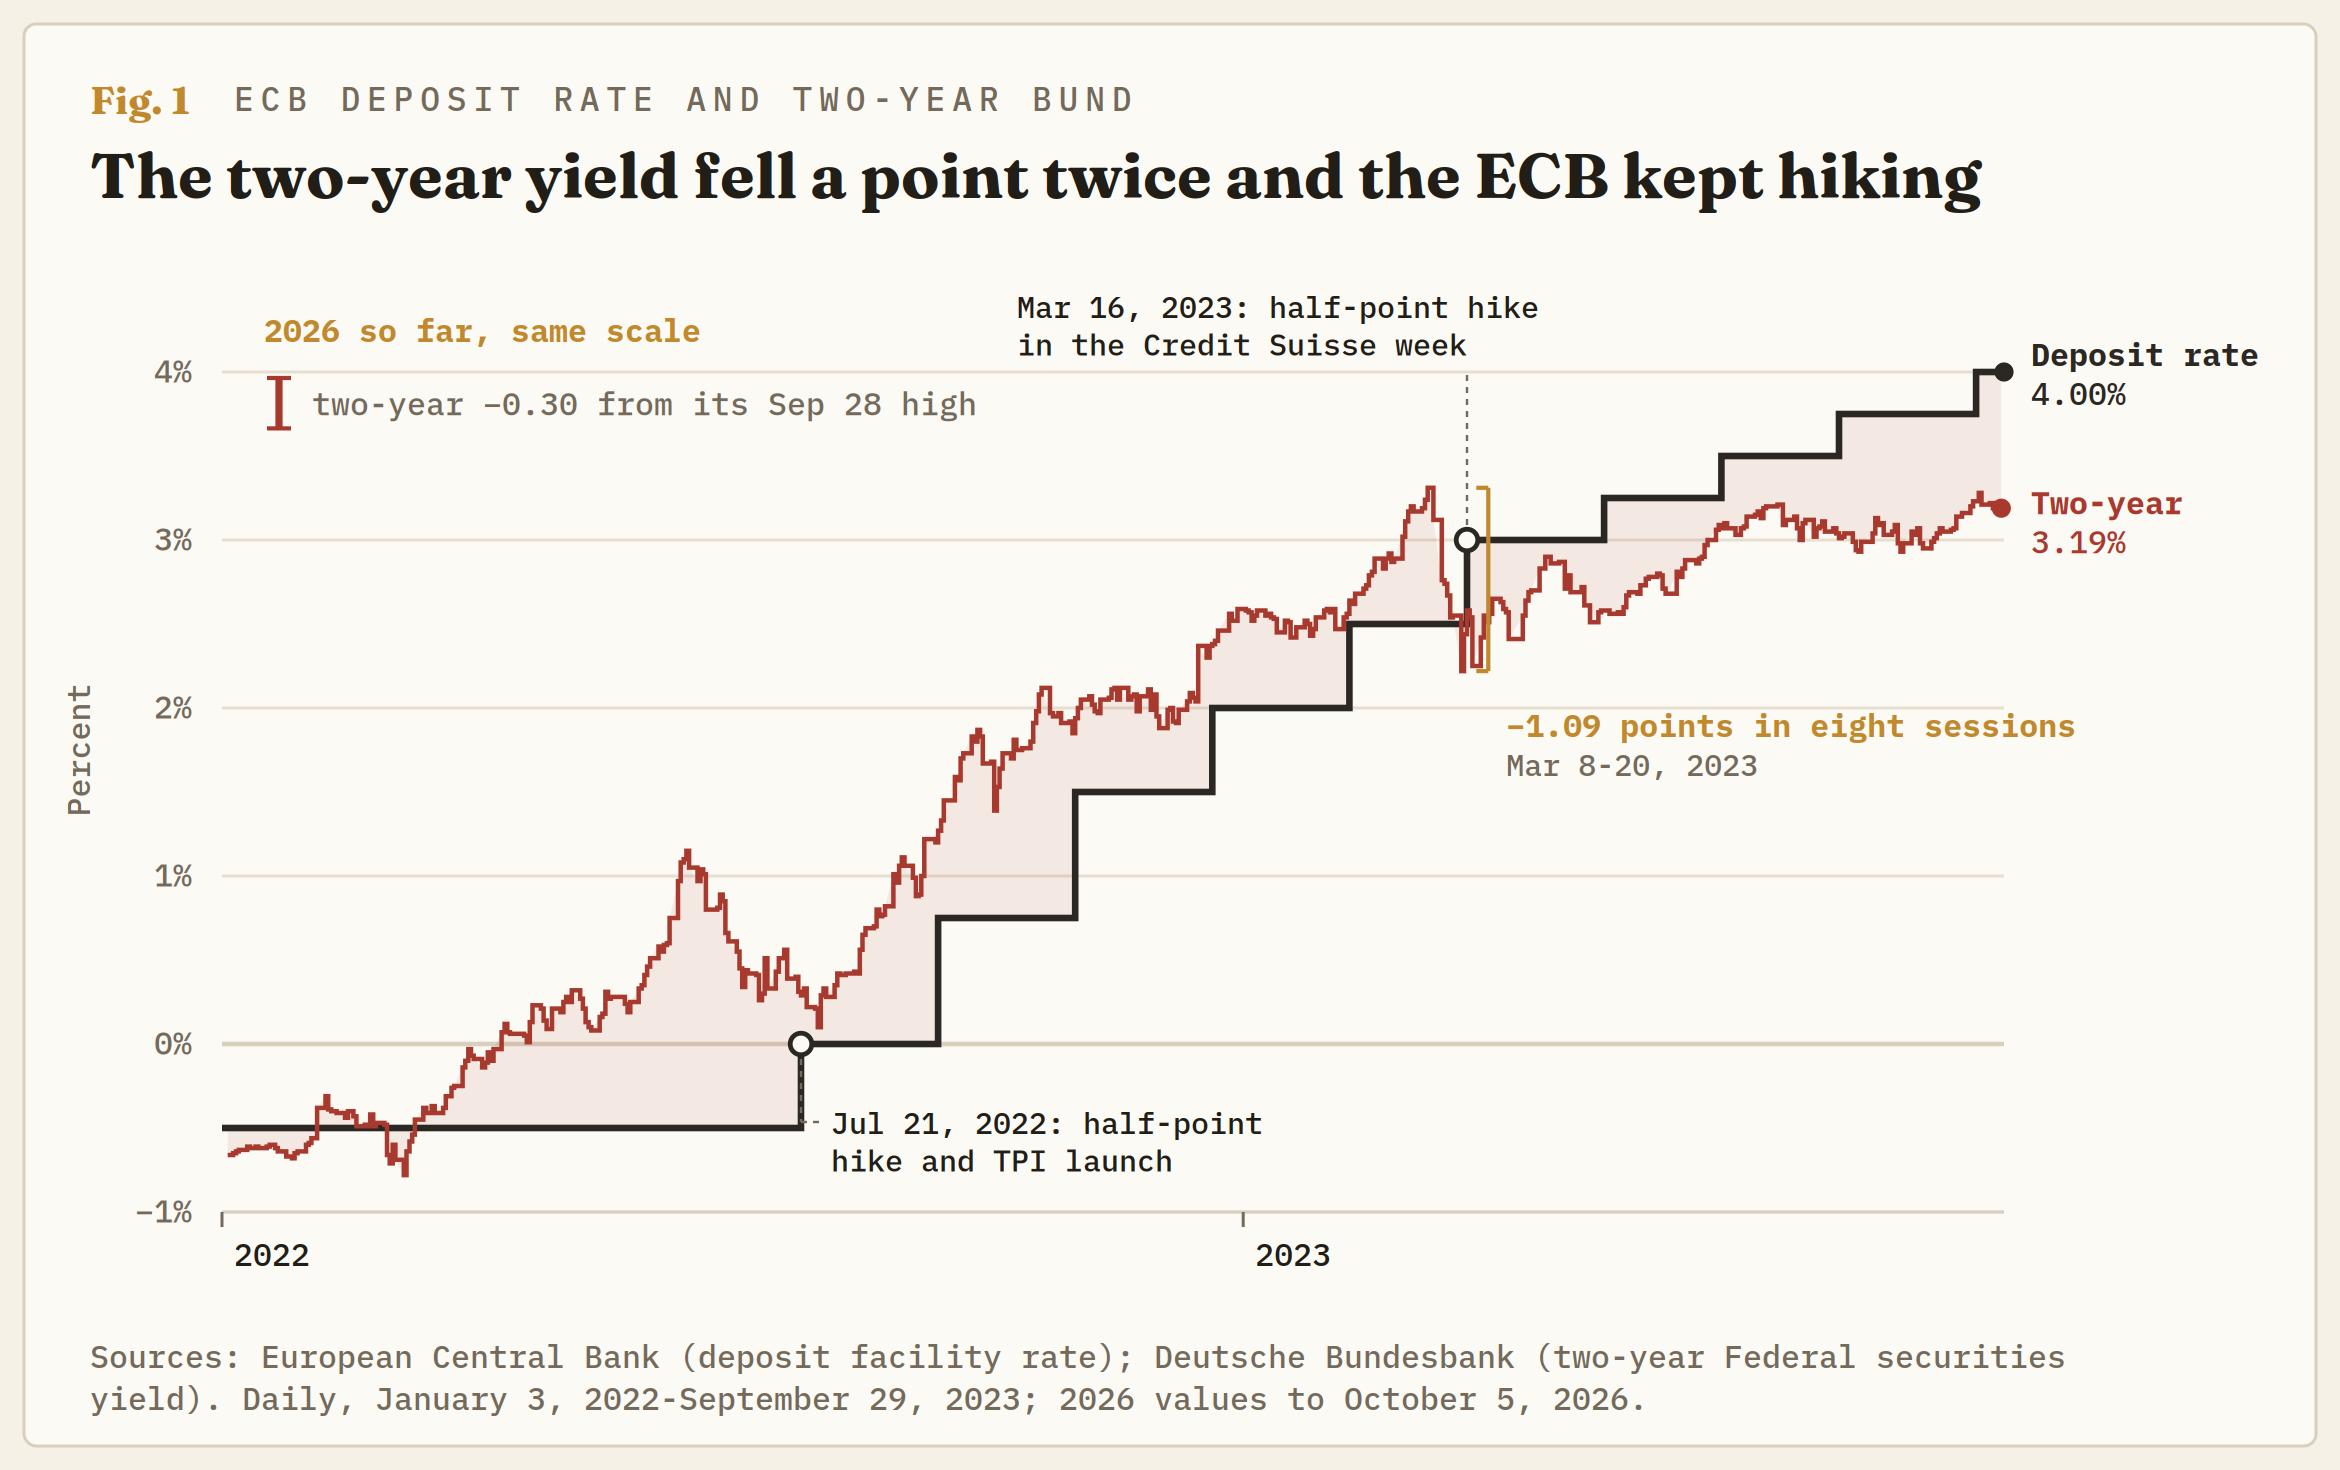
Kedua penyesuaian harga itu berbalik karena alasan yang sama. Inflasi inti, yang tidak memasukkan energi, makanan, alkohol, dan tembakau, berada di 3,7% pada Juni 2022 dan rekor 5,7% pada Maret 2023. Tekanan dapat menggeser waktu kenaikan suku bunga, tetapi tidak menghilangkan kebutuhan akan kenaikan tersebut. Pada 21 September 2023, imbal hasil dua tahun telah kembali ke 3,28%, hampir sepenuhnya kembali ke level 8 Maret.
Bank sentral memberi setiap episode tekanan alatnya sendiri dan tetap mempertahankan suku bunga berdasarkan inflasi
Pada Juni 2022, ECB mengadakan pertemuan tak terjadwal untuk mengarahkan reinvestasi dari portofolio obligasi pandemi ke negara-negara yang berada di bawah tekanan. Pada 21 Juli, ECB meluncurkan Transmission Protection Instrument (TPI), sebuah backstop pembelian obligasi bagi negara-negara yang biaya pinjamannya menyimpang dari fundamentalnya, bersamaan dengan kenaikan setengah poin.
Bank of England (BoE) membeli obligasi pemerintah jangka panjang antara 28 September dan 14 Oktober 2022 untuk menghentikan aksi jual panik oleh dana pensiun. Tiga minggu kemudian bank tersebut menaikkan suku bunganya sebesar tiga perempat poin. Federal Reserve (Fed) menaikkan suku bunga 12 hari setelah Silicon Valley Bank gagal. Ketua Fed saat itu Powell mengatakan pada 22 Maret 2023 bahwa pengetatan kredit perbankan dapat melakukan pekerjaan kenaikan suku bunga, dan Fed menaikkan suku bunga dua kali lagi.
Presiden ECB Lagarde menyampaikan argumen ala Powell tentang imbal hasil jangka panjang pada 28 September. Ketika ECB meluncurkan TPI, ECB mengatakan backstop itu akan memungkinkan kenaikan suku bunga menjangkau setiap negara euro secara merata. Presiden Bundesbank Nagel mengatakan pada 1 Oktober bahwa tugas ECB adalah stabilitas harga, bukan menjaga selisih antara biaya pinjaman antarnegara pada level tertentu. Proyeksi ECB sendiri pada September menunjukkan inflasi di luar energi dan makanan sebesar 2,6% pada 2027 dan 2,3% pada 2028, tetap di atas target sepanjang periode tersebut.
2011 adalah tahun ketika trader benar
Argumen yang menentang pandangan ini adalah 2011. ECB menaikkan suku bunga pada April dan Juli 2011 karena energi mendorong inflasi naik, lalu memangkasnya pada November dan Desember setelah krisis utang mencapai Italia dan Spanyol. Kedua kenaikan itu telah hilang pada akhir tahun.
Presiden ECB Lagarde mengatakan kepada surat kabar Prancis La Croix bahwa ini bukan 2011. Perbedaannya ada di luar Prancis, di mana premi obligasi tenor 10 tahun Italia atas Jerman rata-rata 5,19 poin persentase pada November 2011 dan premi Spanyol mencapai 5,55 pada Juli 2012. Premi Italia sempat menyentuh sekitar 1,1 poin pada 1 Oktober, dan premi Spanyol sekitar 0,65, kurang dari setengah premi Prancis.
Mata rantai terlemah adalah Prancis, yang telah berada dalam prosedur defisit berlebihan EU (EDP), yaitu proses bagi pemerintah yang menjalankan defisit di atas aturan, sejak Juli 2024. Negara yang berada dalam prosedur tersebut hanya memenuhi syarat untuk TPI jika EU belum menyatakan negara itu gagal memperbaiki defisitnya. TPI belum pernah digunakan, dan negara pertama yang membutuhkannya mungkin tidak memenuhi syarat. Jika aksi jual mencapai Italia dan tidak ada alat yang cocok untuk Prancis, suku bunga deposito adalah satu-satunya yang tersisa, dan itulah pola 2011.
Inflasi inti adalah titik lemah lainnya. Pada 2,5%, angkanya lebih dekat ke 1,6% pada 2011 daripada ke 5,7% pada Maret 2023, dan sebagian besar kenaikan ke 3,8% berasal dari energi, yang naik 18,8% secara tahunan. Inflasi utama itu berada di atas puncak 3,0% pada 2011, dan Presiden ECB Lagarde menyebut guncangan energi terlalu besar untuk diabaikan.
Kenaikan yang dihapus trader memiliki tanggal: 17 Desember
Kecenderungannya adalah kenaikan Desember akan terealisasi dan kenaikan 2027 yang dihapus trader akan kembali masuk ke harga. Kedua kenaikan pada 2026 terjadi pada pertemuan dengan proyeksi staf baru, yaitu pada Juni dan September, dan 29 Oktober tidak memilikinya. Tanggal 17 Desember memilikinya, dan pasar uang telah memperhitungkan 0,89 dari satu kenaikan pada saat itu.
Imbal hasil dua tahun Jerman adalah tolok ukurnya. Pergerakan kembali di atas 3,20%, tempat imbal hasil diperdagangkan sebelum 2 Oktober, akan menunjukkan bahwa tekanan sedang keluar dari penetapan harga ECB. Di bawah 2,90%, level 1 September, semua yang ditambahkan trader di sekitar kenaikan September telah hilang. Premi tenor 10 tahun Italia adalah pemicu ala 2011, dan pergerakan menuju 1,5 poin dari sekitar 1,1 akan menunjukkan bahwa aksi jual tidak lagi hanya terjadi di Prancis.
Euro turun ke level terendah terhadap US Dollar sejak Mei 2025 pada hari Senin. Euro menguat jika kenaikan Desember kembali masuk ke harga dan melemah jika premi Italia melebar. Pandangan ini salah jika ECB menahan suku bunga pada 17 Desember saat inflasi inti berada di 2,5% atau lebih tinggi, karena itu berarti pasar obligasi, bukan inflasi, yang menentukan suku bunga kawasan euro.
Top Articles
1Emas tertahan di bawah $4.150 karena kenaikan imbal hasil AS mengimbangi kelegaan dari Fed2Pasar baru saja menghapus ekspektasi kenaikan suku bunga karena tekanan di sektor keuangan. Grafik ini menunjukkan mengapa pengalaman 2022-23 mengatakan bahwa mereka akan keliru3Yen Jepang melemah karena selisih imbal hasil yang lebar mendukung Dolar AS4Forex Hari Ini: PMI di Eropa dan pidato para pejabat The Fed akan menjadi sorotan5Amerika Serikat: Dorongan produksi rare earth domestik – ING6Prediksi harga cryptocurrency: XRP, Bitcoin & Kripto – Penutupan Pasar Amerika 05 Oktober7Prospek Bitcoin dan Emas: BTC melemah, tren turun XAU berlanjut karena PMI Jasa AS meleset dari perkiraan8Pound Inggris merosot seiring guncangan fiskal Prancis mengangkat Dolar AS9Prakiraan Harga EUR/CHF: SMA 100-hari membatasi penurunan langsung
KUOTASI LANGSUNG


SEMUA TENTANG FOREX
Mulai Sekarang!
Daftar dan akses Pasar Global dalam waktu kurang dari 3 menit

Terhubung dengan Kami












Informasi yang disediakan di situs web ini hanya bersifat umum dan bukan merupakan nasihat keuangan pribadi. Sebelum bertindak berdasarkan informasi apa pun di situs web ini, Anda harus mempertimbangkan kesesuaian informasi tersebut dengan tujuan, situasi keuangan, dan kebutuhan Anda. Berinvestasi dalam CFD dan Kontrak Margin FX mengandung risiko yang signifikan dan tidak cocok untuk semua investor. Anda dapat kehilangan lebih dari setoran awal Anda. Anda tidak memiliki, atau mempunyai, kepentingan apa pun atas aset acuan. Kami menyarankan agar Anda mencari nasihat independen dan memastikan bahwa Anda sepenuhnya memahami risiko yang terlibat sebelum melakukan trading. Penting bagi Anda untuk membaca dan mempertimbangkan dokumen pengungkapan sebelum Anda memperoleh produk apa pun yang tercantum di situs web ini. Informasi dan iklan yang ditawarkan di situs web ini tidak ditujukan untuk digunakan oleh siapa pun di negara atau yurisdiksi mana pun jika penggunaan tersebut bertentangan dengan hukum dan peraturan setempat. Produk dan Layanan yang ditawarkan di situs web ini tidak ditujukan bagi penduduk Amerika Serikat, Malaysia, dan Thailand.
TMGM diotorisasi dan diatur di berbagai yurisdiksi.
Trademax Australia Limited, yang beroperasi sebagai TMGM, diatur oleh Australian Securities and Investments Commission (ASIC), AFSL no. 436416 dan berlokasi di Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Trademax Global Limited, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Vanuatu Financial Services Commission (VFSC), nomor registrasi 40356 dan terdaftar di 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, berdagang sebagai TMGM, diberi wewenang dan diatur oleh Financial Services Authority (FSA) Seychelles dengan nomor lisensi SD224. Perusahaan terdaftar di Kantor No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Financial Services Commission, Mauritius (FSC) dengan lisensi no. GB22201012, dan terdaftar di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Hak Cipta © TMGM. Semua hak dilindungi