

Trading
Jelajahi berbagai pasar dengan harga kompetitif, likuiditas mendalam, dan alat trading canggih.
Pelajari Lebih Lanjut 
Platform
Trading dengan lancar menggunakan platform canggih TMGM, dibangun untuk kecepatan, presisi, dan pengalaman trading yang superior.
Pelajari Lebih Lanjut Platform Trading
Akademi
Pelajari dasar-dasar trading dengan sumber daya yang ramah pemula, termasuk panduan, webinar, dan wawasan pasar.
Pelajari Lebih Lanjut Berita & Analisis
Dapatkan update pasar real-time dan analisis ahli untuk tetap unggul dalam peluang trading
Pelajari Lebih Lanjut Berita & Analisis
Tentang
Pelajari apa yang membedakan TMGM — kehadiran global kami, kekuatan regulasi, dan komitmen terhadap inovasi dalam trading.
Pelajari Lebih Lanjut Mengapa Memilih TMGM
Sponsorship
Imbal hasil Treasury Amerika Serikat menafsirkan serangan Iran sebagai inflasi
- US10Y diperdagangkan di dekat 4,79%, level tertingginya sejak Januari 2025.
- Imbal hasil dua tahun bergerak lebih cepat daripada 10 tahun, naik hampir lima basis poin.
- Tidak ada pemangkasan suku bunga yang diperhitungkan pada pertemuan mana pun hingga akhir 2027.
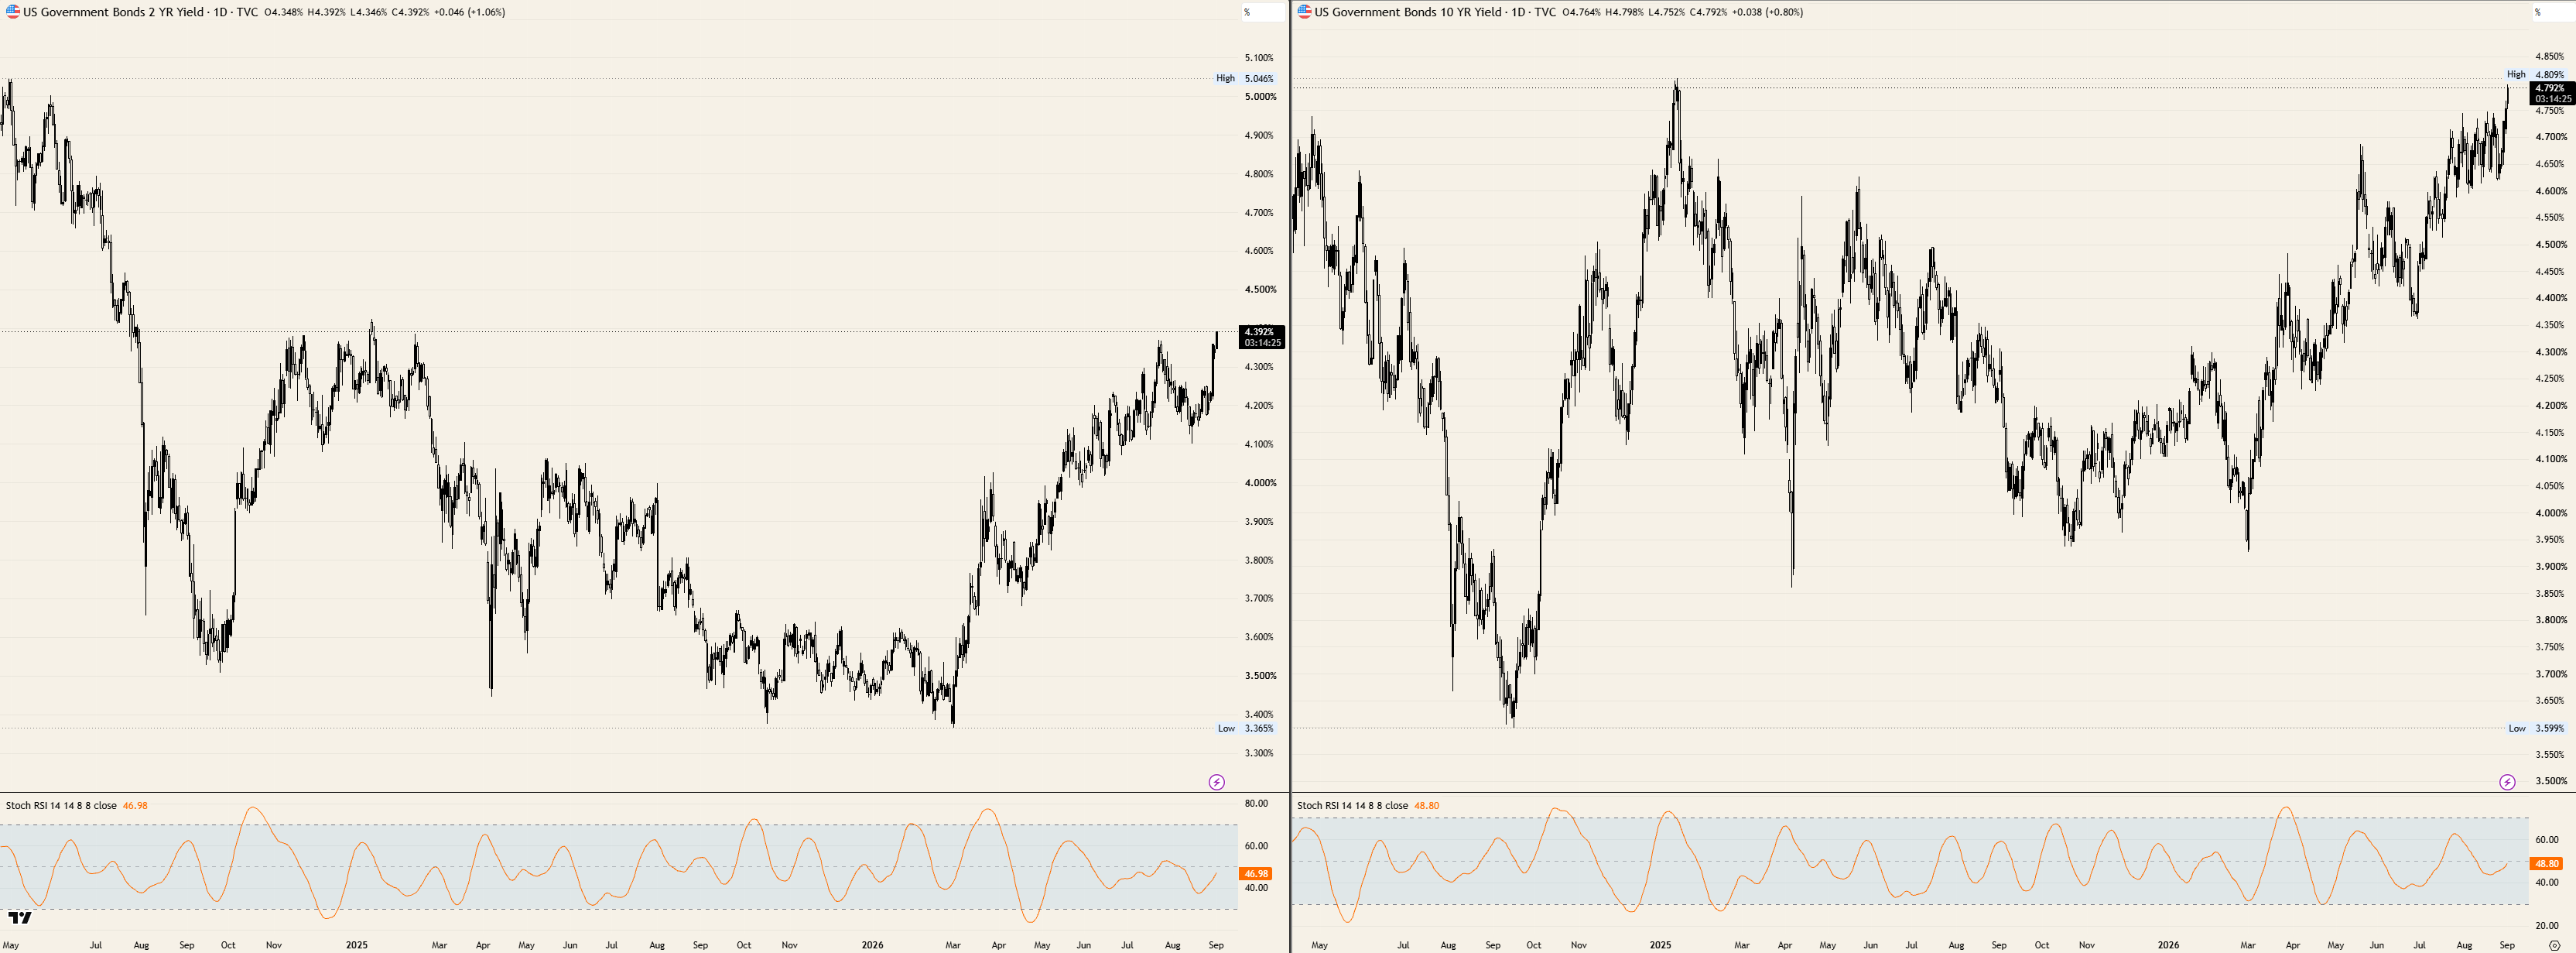
Imbal hasil Treasury 10 tahun diperdagangkan di dekat 4,79%, sekitar empat basis poin lebih tinggi dan berada di level tertingginya sejak Januari 2025, dalam sesi jual beruntun kelima. Imbal hasil dua tahun bergerak lebih jauh lagi, bertambah mendekati lima basis poin untuk diperdagangkan di dekat 4,39%, dan itu terjadi ketika pasukan Amerika mulai menyerang target Islamic Revolutionary Guard Corps (IRGC) di dalam Iran. Eskalasi militer yang diumumkan biasanya mendorong permintaan terhadap durasi, tetapi kali ini justru menghasilkan kebalikan.
Ujung depan kurva yang bekerja
Bentuk pergerakan hari Selasa lebih penting daripada besarnya. Imbal hasil dua tahun naik sekitar 1,06% dibanding 0,80% pada tenor acuan, dan telah menjadi penggerak yang lebih cepat sepanjang repricing ini, naik dari sekitar 3,35% pada titik terendah Maret hingga hanya beberapa basis poin dari 4,40%. Kepemimpinan ujung depan kurva bukanlah seperti premi risiko geopolitik biasanya terlihat.
Pasar yang benar-benar membeli risiko perang akan memburu durasi dan membuat kurva menanjak melalui premi tenor. Pasar kali ini justru menjual tenor dua tahun paling agresif, yang merupakan pernyataan tentang pertemuan 16 September, bukan tentang Selat Hormuz. Selat itu tetap penting, tetapi pengaruhnya terhadap kurva datang melalui harga per barel dan karena itu melalui masalah inflasi komite, bukan melalui pelarian ke aset aman.
Buyback telah kembali ke titik awal
Imbal hasil 30 tahun kembali berada di dekat 5,28%, kira-kira di level sebelum Departemen Keuangan menggandakan ukuran operasi buyback jangka panjangnya pada Agustus, menaikkan maksimum dari $2 miliar menjadi setidaknya $4 miliar untuk program yang berlangsung hingga November. Pengumuman itu awalnya menurunkan imbal hasil ke 5,19%. Seluruh penurunan itu telah terhapus dalam waktu dua minggu.
Utang federal melampaui $40 triliun dua minggu lalu dan ujung panjang kurva kini diminta menyerap implikasinya terhadap penerbitan. Buyback adalah instrumen likuiditas, dan kembalinya ke titik awal adalah penilaian pasar atas apakah likuiditas memang pernah menjadi kendala. Masalahnya bersifat global, bukan hanya Amerika: imbal hasil 10 tahun Jepang menyentuh 3% untuk pertama kalinya sejak 1996 pada hari Selasa, dan ujung panjang kurva Prancis serta Jerman juga melanjutkan kenaikan ke level tertinggi multi-tahun.
Ujung depan kurva memperhitungkan batas bawah, bukan sebuah siklus
Kontrak futures menempatkan peluang kenaikan suku bunga pada pertemuan 16 September di sekitar 68%, naik dari sekitar 35% sebelum pidato utama Jackson Hole, dan memberikan probabilitas 95% bahwa pada pertemuan 28 Oktober kisaran target akan berada di 3,75% hingga 4,00% atau lebih tinggi. Desember terbagi hampir seimbang untuk kenaikan kedua, dan kisaran yang lebih tinggi telah diperhitungkan sebesar 81% pada pertemuan 27 Januari.
Apa yang dilakukan strip setelah itu adalah bagian yang sebenarnya diperdagangkan oleh tenor dua tahun. Mulai Desember dan seterusnya, kisaran saat ini 3,50% hingga 3,75% sama sekali tidak memiliki probabilitas, dan setiap pertemuan 2027 yang tercantum memperhitungkan batas bawah 4,00% hingga 4,25% atau lebih tinggi. Ini bukan kurva yang mendiskontokan siklus defensif singkat dengan jalan keluar. Ini mendiskontokan sebuah level.
Komentarnya bergerak ke arah yang sama. Seorang gubernur Federal Reserve yang memiliki hak suara mengatakan pada Selasa pagi bahwa komite harus bertindak tegas untuk menaikkan suku bunga jika inflasi tampaknya tidak cukup melambat, dan menunjuk pada pertemuan 15-16 September. Survei manufaktur Institute for Supply Management (ISM) yang dirilis pada pagi yang sama mendukung pandangannya, dengan angka utama berada di bawah ekspektasi pada 54,6 dibanding konsensus 55,2 sementara indeks harga yang dibayar tercatat 71,1 untuk bulan kedua berturut-turut.
Data penting pekan ini
Payroll swasta dirilis Rabu pukul 12:15 GMT dengan perkiraan 48K dibanding 44K, diikuti oleh Beige Book pada pukul 18:00 GMT. Purchasing Managers Index (PMI) sektor jasa ISM dirilis Kamis pukul 14:00 GMT dengan perkiraan 54,3 dibanding 54,1, dan komponen harga yang dibayarnya terakhir berada di 70,3.
Laporan ketenagakerjaan Agustus pada hari Jumat diperkirakan sebesar 58K setelah kontraksi 23K, dengan tingkat pengangguran tetap di 4,1% dan rata-rata pendapatan per jam diperkirakan meningkat menjadi 0,3% MoM dari 0,1% serta menjadi 3% YoY dari 3,2%. Dua data inflasi lagi, Consumer Price Index (CPI) dan Producer Price Index (PPI), akan dirilis pada pekan berikutnya menjelang pemungutan suara. Untuk ujung depan kurva yang telah memperhitungkan 68%, komponen harga jasa dan dua rilis data tersebut memiliki bobot lebih besar daripada angka payroll.
Level yang perlu diperhatikan
Resistance: Puncak sesi tepat di bawah 4,80% adalah level terdekat pada tenor 10 tahun, dengan puncak Januari 2025 di dekat 4,81% tepat di atasnya dan tidak ada hambatan struktural antara level tersebut dan 5,00%. Tenor dua tahun menghadapi 4,40% dan kemudian area 4,50%.
Support: Imbal hasil 10 tahun bertahan di atas titik terendah sesi di dekat 4,75%, dengan 4,70% di bawahnya dan dasar kisaran Agustus di dekat 4,60% sebagai level yang akan mengakhiri rangkaian ini. Tenor dua tahun memiliki 4,35% dan kemudian 4,25% di bawahnya.
Bias: Lebih tinggi. Tenor 10 tahun menembus puncak Januari 2025 dan tenor dua tahun melewati 4,50% selama keputusan September tetap terbuka, dengan penutupan harian kembali di bawah 4,70% pada tenor acuan menjadi satu-satunya hal yang menyatakan sebaliknya. Kedua pembacaan harian Stochastic Relative Strength Index (Stoch RSI) berada di kisaran tengah, di dekat 47 pada tenor dua tahun dan 49 pada tenor acuan, sehingga tidak ada yang terlihat terlalu jenuh.
Imbal hasil US Treasury, 2 tahun dan 10 tahun
Top Articles
1Peso Filipina: Cenderung Melemah, tetapi Dibatasi oleh Minyak – OCBC2Prakiraan Harga Perak: Level Terendah Baru Tahun Ini Membuat Penjual Membidik $503Emas Turun di Bawah $4.000, Lonjakan Minyak Memperparah Kejatuhan Mingguan Menjelang Keputusan The Fed4Won Korea Selatan: Sikap Hawkish BoK Menopang Konsolidasi – Commerzbank5Prakiraan Harga EUR/USD: SMA 200 Minggu Menjadi Garis Pertahanan Terakhir untuk Mencegah Penurunan Lebih Dalam6Dolar Singapura: Cenderung Menguat Tipis terhadap Dolar AS - UOB7Harga Minyak Mentah Naik ke Level Tertinggi dalam 22 Pekan akibat Serangan di Teluk8Lira Turki: CBRT Pertahankan Sikap Hati-Hati dalam Pelonggaran Moneter - Commerzbank9Pound Sterling Melemah di Dekat 1,3400 seiring Kuatnya Aktivitas Bisnis AS Mendongkrak Dolar
KUOTASI LANGSUNG


SEMUA TENTANG FOREX
Mulai Sekarang!
Daftar dan akses Pasar Global dalam waktu kurang dari 3 menit

Terhubung dengan Kami












Informasi yang disediakan di situs web ini hanya bersifat umum dan bukan merupakan nasihat keuangan pribadi. Sebelum bertindak berdasarkan informasi apa pun di situs web ini, Anda harus mempertimbangkan kesesuaian informasi tersebut dengan tujuan, situasi keuangan, dan kebutuhan Anda. Berinvestasi dalam CFD dan Kontrak Margin FX mengandung risiko yang signifikan dan tidak cocok untuk semua investor. Anda dapat kehilangan lebih dari setoran awal Anda. Anda tidak memiliki, atau mempunyai, kepentingan apa pun atas aset acuan. Kami menyarankan agar Anda mencari nasihat independen dan memastikan bahwa Anda sepenuhnya memahami risiko yang terlibat sebelum melakukan trading. Penting bagi Anda untuk membaca dan mempertimbangkan dokumen pengungkapan sebelum Anda memperoleh produk apa pun yang tercantum di situs web ini. Informasi dan iklan yang ditawarkan di situs web ini tidak ditujukan untuk digunakan oleh siapa pun di negara atau yurisdiksi mana pun jika penggunaan tersebut bertentangan dengan hukum dan peraturan setempat. Produk dan Layanan yang ditawarkan di situs web ini tidak ditujukan bagi penduduk Amerika Serikat, Malaysia, dan Thailand.
TMGM diotorisasi dan diatur di berbagai yurisdiksi.
Trademax Australia Limited, yang beroperasi sebagai TMGM, diatur oleh Australian Securities and Investments Commission (ASIC), AFSL no. 436416 dan berlokasi di Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Trademax Global Limited, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Vanuatu Financial Services Commission (VFSC), nomor registrasi 40356 dan terdaftar di 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, berdagang sebagai TMGM, diberi wewenang dan diatur oleh Financial Services Authority (FSA) Seychelles dengan nomor lisensi SD224. Perusahaan terdaftar di Kantor No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Financial Services Commission, Mauritius (FSC) dengan lisensi no. GB22201012, dan terdaftar di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Hak Cipta © TMGM. Semua hak dilindungi