

Trading
Jelajahi berbagai pasar dengan harga kompetitif, likuiditas mendalam, dan alat trading canggih.
Pelajari Lebih Lanjut 
Platform
Trading dengan lancar menggunakan platform canggih TMGM, dibangun untuk kecepatan, presisi, dan pengalaman trading yang superior.
Pelajari Lebih Lanjut Platform Trading
Akademi
Pelajari dasar-dasar trading dengan sumber daya yang ramah pemula, termasuk panduan, webinar, dan wawasan pasar.
Pelajari Lebih Lanjut Berita & Analisis
Dapatkan update pasar real-time dan analisis ahli untuk tetap unggul dalam peluang trading
Pelajari Lebih Lanjut Berita & Analisis
Tentang
Pelajari apa yang membedakan TMGM — kehadiran global kami, kekuatan regulasi, dan komitmen terhadap inovasi dalam trading.
Pelajari Lebih Lanjut Mengapa Memilih TMGM
Sponsorship
Prakiraan Harga EUR/USD: SMA 200 Minggu Menjadi Garis Pertahanan Terakhir untuk Mencegah Penurunan Lebih Dalam
- EUR/USD tetap tertekan karena penguatan dolar AS dan kekhawatiran fiskal Prancis membebani euro.
- Grafik mingguan masih menunjukkan kecenderungan bearish karena pasangan ini diperdagangkan di bawah rata-rata pergerakan utama.
- RSI mendekati wilayah jenuh jual, sementara SMA 200 minggu menjadi level support utama.
EUR/USD bergerak melemah pada Jumat karena dolar AS (USD) kembali menguat seiring kenaikan imbal hasil obligasi pemerintah AS setelah penurunan pada Kamis. Kekhawatiran fiskal Prancis menambah tekanan pada euro (EUR), sementara para pelaku pasar menantikan keputusan suku bunga Federal Reserve (Fed) dan Bank Sentral Eropa (ECB) pekan depan.
Saat artikel ini ditulis, pasangan tersebut diperdagangkan di sekitar 1,1190, turun 0,22% pada hari ini. Sementara itu, Indeks Dolar AS (DXY), yang mengukur nilai dolar AS terhadap sekeranjang enam mata uang utama, diperdagangkan di sekitar 101,82 setelah menyentuh level terendah dalam tiga minggu di 101,45 pada Kamis.
Fed dan ECB diperkirakan menahan suku bunga untuk sementara, tetapi siap menaikkannya pada Desember
Para ekonom Commerzbank berpendapat bahwa “Fed dan ECB dengan demikian memiliki alasan kuat untuk mengambil jeda pada Oktober, terutama untuk memperoleh gambaran yang lebih jelas mengenai kondisi ekonomi dan geopolitik.” Ke depan, mereka memperkirakan pengetatan kebijakan akan berlanjut. Bank tersebut menilai bahwa “pada Desember, kedua bank sentral kemungkinan akan merespons inflasi yang terus tinggi dan menaikkan suku bunga—sebagaimana telah diperhitungkan oleh pasar berjangka—sebesar 25 basis poin.” Commerzbank menegaskan bahwa proyeksi ini tetap memiliki prasyarat, dengan menambahkan bahwa “perkiraan untuk ECB bergantung pada tidak memburuknya situasi di pasar obligasi pemerintah Prancis.”
Analisis teknikal: Grafik mingguan
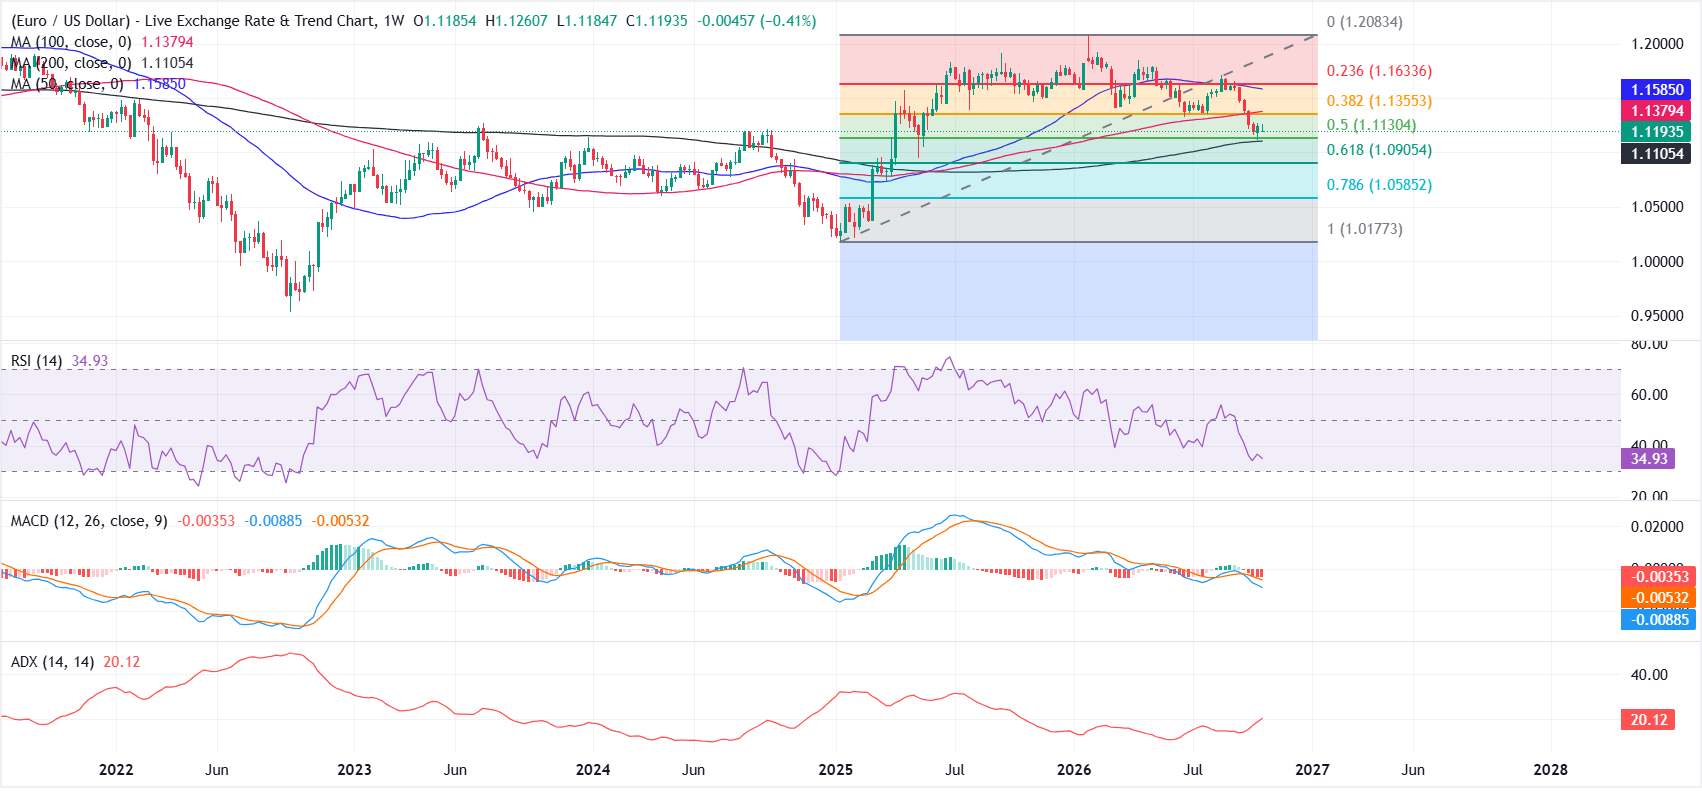
EUR/USD bertahan sedikit di atas rata-rata pergerakan sederhana (SMA) 200 minggu di 1,1105, tetapi masih berada di bawah SMA 50 minggu di 1,1585 dan SMA 100 minggu di 1,1379, sehingga penjual tetap memegang kendali.
Pasangan ini juga diperdagangkan di bawah level retracement Fibonacci 38,2% di 1,1355 dan retracement 23,6% di 1,1634, yang semakin membatasi potensi kenaikan. Sementara itu, Indeks Kekuatan Relatif (RSI) di 34 berada sedikit di atas wilayah jenuh jual dan indikator Moving Average Convergence Divergence (MACD) tetap negatif. Keduanya mengindikasikan tekanan jual yang berlanjut, meski tidak ekstrem, di tengah tren yang tidak terlalu kuat, sebagaimana ditunjukkan oleh Average Directional Index (ADX) di sekitar 20.
Pada sisi penurunan, support awal berada di dekat level retracement Fibonacci 50,0% di 1,1130, disusul SMA 200 minggu di 1,1105. Penurunan lebih lanjut dapat membuka jalan menuju retracement 61,8% di 1,0905 dan level 78,6% di 1,0585, sebelum mencapai batas bawah struktural di sekitar retracement 100,0% di 1,0177.
Pada sisi kenaikan, hambatan pertama terlihat pada level retracement Fibonacci 38,2% di 1,1355, disusul SMA 100 minggu di 1,1379. Sementara itu, pemulihan yang lebih signifikan memerlukan penutupan mingguan di atas SMA 50 minggu di 1,1585 dan retracement 23,6% di 1,1634. Kedua level tersebut membentuk zona resistance kuat yang membatasi pemulihan secara lebih luas.
(Analisis teknikal dalam artikel ini ditulis dengan bantuan alat kecerdasan buatan (AI). Pelajari lebih lanjut.)
Pergerakan Euro Pekan Ini
Tabel di bawah ini menunjukkan persentase perubahan euro (EUR) terhadap mata uang utama yang tercantum sepanjang pekan ini. Euro mencatat kinerja terkuat terhadap dolar AS.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0,07% | -0,45% | -0,74% | -0,83% | -1,12% | -0,74% | -0,11% | |
| EUR | 0,07% | -0,35% | -0,65% | -0,72% | -0,96% | -0,64% | -0,01% | |
| GBP | 0,45% | 0,35% | -0,29% | -0,36% | -0,58% | -0,29% | 0,40% | |
| JPY | 0,74% | 0,65% | 0,29% | -0,08% | -0,39% | -0,00% | 0,75% | |
| CAD | 0,83% | 0,72% | 0,36% | 0,08% | -0,30% | 0,13% | 0,77% | |
| AUD | 1,12% | 0,96% | 0,58% | 0,39% | 0,30% | 0,31% | 0,97% | |
| NZD | 0,74% | 0,64% | 0,29% | 0,00% | -0,13% | -0,31% | 0,68% | |
| CHF | 0,11% | 0,01% | -0,40% | -0,75% | -0,77% | -0,97% | -0,68% |
Peta panas ini menunjukkan persentase perubahan mata uang utama terhadap satu sama lain. Mata uang dasar dipilih dari kolom kiri, sedangkan mata uang kuotasi dipilih dari baris teratas. Misalnya, jika Anda memilih euro dari kolom kiri lalu bergerak secara horizontal menuju dolar AS, persentase perubahan yang ditampilkan dalam kotak tersebut akan mewakili EUR (dasar)/USD (kuotasi).
Top Articles
1Peso Filipina: Cenderung Melemah, tetapi Dibatasi oleh Minyak – OCBC2Prakiraan Harga Perak: Level Terendah Baru Tahun Ini Membuat Penjual Membidik $503Emas Turun di Bawah $4.000, Lonjakan Minyak Memperparah Kejatuhan Mingguan Menjelang Keputusan The Fed4Won Korea Selatan: Sikap Hawkish BoK Menopang Konsolidasi – Commerzbank5Prakiraan Harga EUR/USD: SMA 200 Minggu Menjadi Garis Pertahanan Terakhir untuk Mencegah Penurunan Lebih Dalam6Dolar Singapura: Cenderung Menguat Tipis terhadap Dolar AS - UOB7Harga Minyak Mentah Naik ke Level Tertinggi dalam 22 Pekan akibat Serangan di Teluk8Lira Turki: CBRT Pertahankan Sikap Hati-Hati dalam Pelonggaran Moneter - Commerzbank9Pound Sterling Melemah di Dekat 1,3400 seiring Kuatnya Aktivitas Bisnis AS Mendongkrak Dolar
KUOTASI LANGSUNG


SEMUA TENTANG FOREX
Mulai Sekarang!
Daftar dan akses Pasar Global dalam waktu kurang dari 3 menit

Terhubung dengan Kami












Informasi yang disediakan di situs web ini hanya bersifat umum dan bukan merupakan nasihat keuangan pribadi. Sebelum bertindak berdasarkan informasi apa pun di situs web ini, Anda harus mempertimbangkan kesesuaian informasi tersebut dengan tujuan, situasi keuangan, dan kebutuhan Anda. Berinvestasi dalam CFD dan Kontrak Margin FX mengandung risiko yang signifikan dan tidak cocok untuk semua investor. Anda dapat kehilangan lebih dari setoran awal Anda. Anda tidak memiliki, atau mempunyai, kepentingan apa pun atas aset acuan. Kami menyarankan agar Anda mencari nasihat independen dan memastikan bahwa Anda sepenuhnya memahami risiko yang terlibat sebelum melakukan trading. Penting bagi Anda untuk membaca dan mempertimbangkan dokumen pengungkapan sebelum Anda memperoleh produk apa pun yang tercantum di situs web ini. Informasi dan iklan yang ditawarkan di situs web ini tidak ditujukan untuk digunakan oleh siapa pun di negara atau yurisdiksi mana pun jika penggunaan tersebut bertentangan dengan hukum dan peraturan setempat. Produk dan Layanan yang ditawarkan di situs web ini tidak ditujukan bagi penduduk Amerika Serikat, Malaysia, dan Thailand.
TMGM diotorisasi dan diatur di berbagai yurisdiksi.
Trademax Australia Limited, yang beroperasi sebagai TMGM, diatur oleh Australian Securities and Investments Commission (ASIC), AFSL no. 436416 dan berlokasi di Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Trademax Global Limited, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Vanuatu Financial Services Commission (VFSC), nomor registrasi 40356 dan terdaftar di 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, berdagang sebagai TMGM, diberi wewenang dan diatur oleh Financial Services Authority (FSA) Seychelles dengan nomor lisensi SD224. Perusahaan terdaftar di Kantor No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Financial Services Commission, Mauritius (FSC) dengan lisensi no. GB22201012, dan terdaftar di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Hak Cipta © TMGM. Semua hak dilindungi