

Trading
Jelajahi berbagai pasar dengan harga kompetitif, likuiditas mendalam, dan alat trading canggih.
Pelajari Lebih Lanjut 
Platform
Trading dengan lancar menggunakan platform canggih TMGM, dibangun untuk kecepatan, presisi, dan pengalaman trading yang superior.
Pelajari Lebih Lanjut Platform Trading
Akademi
Pelajari dasar-dasar trading dengan sumber daya yang ramah pemula, termasuk panduan, webinar, dan wawasan pasar.
Pelajari Lebih Lanjut Berita & Analisis
Dapatkan update pasar real-time dan analisis ahli untuk tetap unggul dalam peluang trading
Pelajari Lebih Lanjut Berita & Analisis
Tentang
Pelajari apa yang membedakan TMGM — kehadiran global kami, kekuatan regulasi, dan komitmen terhadap inovasi dalam trading.
Pelajari Lebih Lanjut Mengapa Memilih TMGM
Sponsorship
Mengapa Dolar AS menguat meskipun peluang kenaikan suku bunga Fed pada Oktober memudar?
Indeks Dolar AS (DXY) sedang menguji level tertinggi tahunan baru di dekat area 102.50, didorong oleh pelemahan Euro (EUR) yang berdiri sendiri dan ketahanan relatif pada jalur suku bunga Federal Reserve (Fed). Namun, seiring memudarnya ekspektasi kenaikan suku bunga pada Oktober setelah data inflasi dan payrolls yang lebih lemah, pendorong fundamental di balik momentum Greenback kini berada di bawah pengamatan yang lebih ketat. Meskipun imbal hasil Treasury AS yang tinggi terus memberikan dukungan luas, para strategi pasar semakin terpecah mengenai apakah kenaikan premi jangka waktu dan risiko pemilu paruh waktu AS yang akan datang akan menghambat penguatan Dolar AS, atau apakah pelonggaran kebijakan moneter di luar negeri akan menjaga Greenback tetap dalam lintasan bullish.
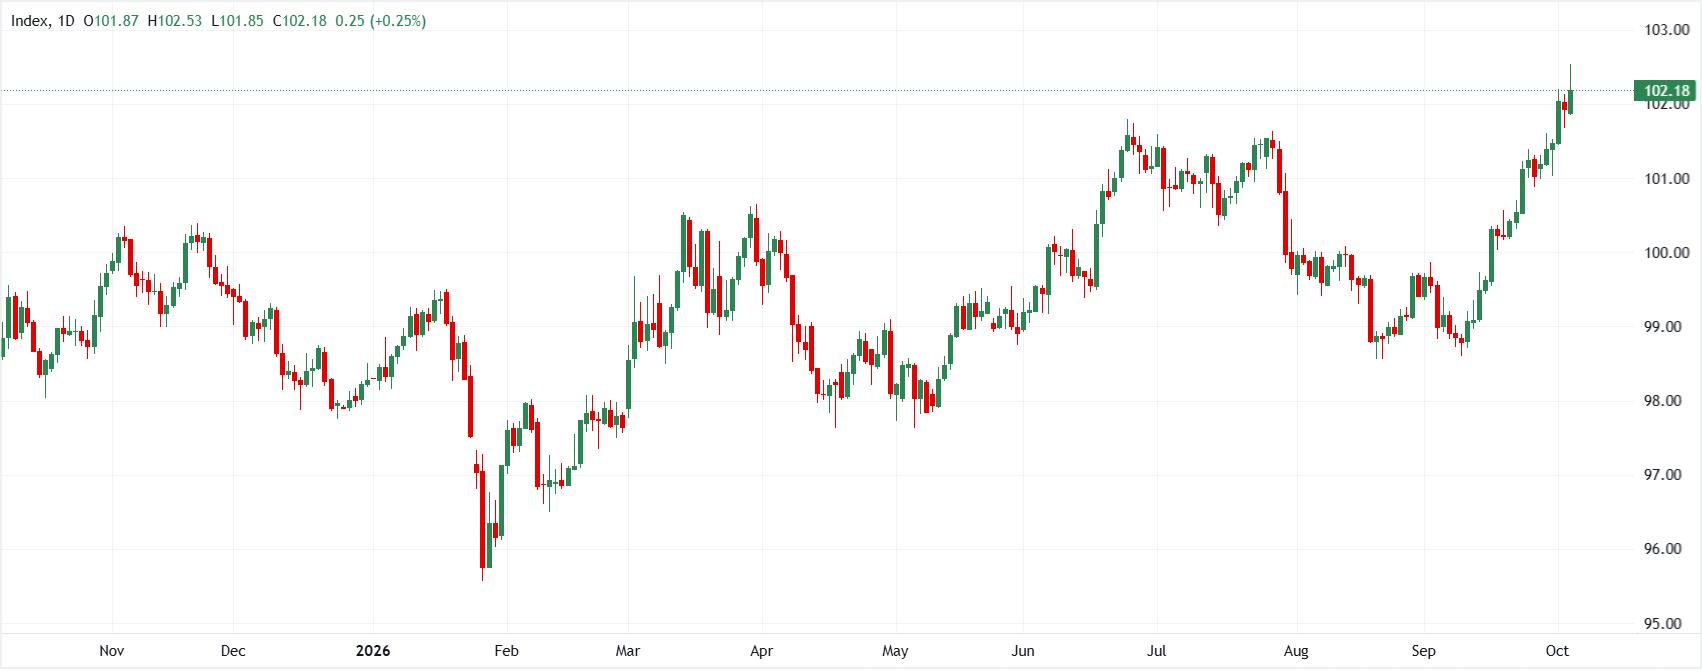
Memudarnya ekspektasi kenaikan suku bunga Fed dan faktor fiskal pendorong imbal hasil menantang momentum USD
Philip Wee di DBS Group Research memperingatkan bahwa reli terbaru Dolar AS mulai kehabisan dorongan dari kebijakan moneter karena pejabat senior Fed menolak kenaikan suku bunga pada rapat FOMC 28 Oktober. Dengan data inflasi PCE dan payrolls yang lebih lemah mengubah ekspektasi suku bunga, perhatian kini beralih ke komposisi kenaikan imbal hasil Treasury AS jangka panjang. Wee menekankan bahwa imbal hasil yang terangkat oleh defisit fiskal, penerbitan utang, dan premi jangka waktu memberikan dukungan struktural yang jauh lebih kecil bagi Greenback dibandingkan pengetatan bank sentral, sementara pemilu paruh waktu AS yang akan datang menimbulkan risiko tambahan terhadap prospek makro yang lebih luas.
"Imbal hasil yang lebih tinggi yang didorong oleh pengetatan Fed dapat mendukung USD. Premi jangka waktu yang lebih tinggi yang didorong oleh kekhawatiran atas pasokan utang, keberlanjutan fiskal, dan kredibilitas pasar Treasury belum tentu demikian. Pemilu paruh waktu AS pada 3 November menambah kendala lain... Jika Partai Republik kehilangan kendali atas DPR, pasar juga dapat menilai ulang narasi keistimewaan AS yang mendukung USD..."
Pelemahan Euro dan prospek Fed yang tetap tangguh menjaga target kenaikan DXY di 102.85
Mengambil pandangan pro-Dolar AS, Chris Turner di ING menekankan bahwa Greenback terus menguat terhadap mata uang utama lainnya, terutama didorong oleh aksi jual besar-besaran pada Euro. Meskipun data tenaga kerja AS bulan September lemah, pasar tetap nyaman dengan penahanan suku bunga pada Oktober yang diikuti oleh kenaikan suku bunga Fed pada Desember. Dengan jalur suku bunga Bank Sentral Eropa (ECB) yang berpotensi mengalami repricing dovish yang lebih tajam dibandingkan jalur Fed, perbedaan imbal hasil relatif serta data ISM jasa dan risalah FOMC yang akan datang seharusnya terus mendukung DXY menuju 102.85.
"Indeks dolar DXY sedang bergerak mantap ke level tertinggi baru tahun ini. Pergerakan ini didorong oleh aksi jual pada euro, yang mewakili 58% dari keranjang DXY. 102.85 tampaknya menjadi target kenaikan berikutnya di sini... Dukungan inti bagi dolar seharusnya terus datang dari fakta bahwa ekspektasi terhadap siklus pengetatan kebijakan moneter tetap jauh lebih tangguh untuk Fed dibandingkan bank sentral luar negeri — terutama ECB."
Poin Utama
Pergerakan Dolar AS ke level tertinggi tahunan baru di dekat 102.50 menunjukkan bagaimana divergensi bank sentral dan pelemahan di luar negeri — khususnya di Zona Euro — dapat mempertahankan momentum Greenback bahkan ketika Fed menghentikan sementara siklus pengetatannya. Sementara DBS Group Research memperingatkan bahwa premi jangka waktu yang tinggi dan hambatan politik pemilu paruh waktu November dapat melemahkan perdagangan bertema "keistimewaan AS", ING memproyeksikan bahwa penyesuaian penurunan suku bunga yang lebih kecil untuk Fed dibandingkan repricing dovish agresif di ECB akan menjaga Dolar AS tetap didukung dengan baik hingga akhir tahun.
(Artikel ini dibuat dengan bantuan alat Kecerdasan Buatan dan ditinjau oleh editor. Ketahui lebih lanjut.)
Top Articles
1Euro: Tertekan namun risiko sistemik tetap terkendali – DBS2Prakiraan Harga Silver: XAG/USD melonjak mendekati $61.80 seiring meredanya taruhan hawkish Fed3Prakiraan Harga USD/CHF: Bertahan di bawah 0.8320 saat Swissie tetap tangguh di tengah aksi jual obligasi4Emas kesulitan karena repricing Fed yang dovish bertemu dengan Dolar AS yang lebih kuat dan imbal hasil yang tetap tinggi5Mengapa Dolar AS menguat meskipun peluang kenaikan suku bunga Fed pada Oktober memudar?6Kripto Hari Ini: reli Bitcoin melambat sementara Ethereum dan XRP memperpanjang pemulihan di tengah melambatnya arus masuk ETF7Prediksi Harga Token AI: Rotasi modal mendorong reli FET, VIRTUAL, dan NEAR8Prakiraan Harga Bitcoin: BTC bertahan di $86K seiring arus masuk ETF dan taruhan kenaikan suku bunga Fed mereda9Real Brasil: Kejutan pemilu mendukung BRL terhadap Dolar AS – ING
KUOTASI LANGSUNG


SEMUA TENTANG FOREX
Mulai Sekarang!
Daftar dan akses Pasar Global dalam waktu kurang dari 3 menit

Terhubung dengan Kami












Informasi yang disediakan di situs web ini hanya bersifat umum dan bukan merupakan nasihat keuangan pribadi. Sebelum bertindak berdasarkan informasi apa pun di situs web ini, Anda harus mempertimbangkan kesesuaian informasi tersebut dengan tujuan, situasi keuangan, dan kebutuhan Anda. Berinvestasi dalam CFD dan Kontrak Margin FX mengandung risiko yang signifikan dan tidak cocok untuk semua investor. Anda dapat kehilangan lebih dari setoran awal Anda. Anda tidak memiliki, atau mempunyai, kepentingan apa pun atas aset acuan. Kami menyarankan agar Anda mencari nasihat independen dan memastikan bahwa Anda sepenuhnya memahami risiko yang terlibat sebelum melakukan trading. Penting bagi Anda untuk membaca dan mempertimbangkan dokumen pengungkapan sebelum Anda memperoleh produk apa pun yang tercantum di situs web ini. Informasi dan iklan yang ditawarkan di situs web ini tidak ditujukan untuk digunakan oleh siapa pun di negara atau yurisdiksi mana pun jika penggunaan tersebut bertentangan dengan hukum dan peraturan setempat. Produk dan Layanan yang ditawarkan di situs web ini tidak ditujukan bagi penduduk Amerika Serikat, Malaysia, dan Thailand.
TMGM diotorisasi dan diatur di berbagai yurisdiksi.
Trademax Australia Limited, yang beroperasi sebagai TMGM, diatur oleh Australian Securities and Investments Commission (ASIC), AFSL no. 436416 dan berlokasi di Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Trademax Global Limited, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Vanuatu Financial Services Commission (VFSC), nomor registrasi 40356 dan terdaftar di 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, berdagang sebagai TMGM, diberi wewenang dan diatur oleh Financial Services Authority (FSA) Seychelles dengan nomor lisensi SD224. Perusahaan terdaftar di Kantor No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Financial Services Commission, Mauritius (FSC) dengan lisensi no. GB22201012, dan terdaftar di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Hak Cipta © TMGM. Semua hak dilindungi