

Trading
Jelajahi berbagai pasar dengan harga kompetitif, likuiditas mendalam, dan alat trading canggih.
Pelajari Lebih Lanjut 
Platform
Trading dengan lancar menggunakan platform canggih TMGM, dibangun untuk kecepatan, presisi, dan pengalaman trading yang superior.
Pelajari Lebih Lanjut Platform Trading
Akademi
Pelajari dasar-dasar trading dengan sumber daya yang ramah pemula, termasuk panduan, webinar, dan wawasan pasar.
Pelajari Lebih Lanjut Berita & Analisis
Dapatkan update pasar real-time dan analisis ahli untuk tetap unggul dalam peluang trading
Pelajari Lebih Lanjut Berita & Analisis
Tentang
Pelajari apa yang membedakan TMGM — kehadiran global kami, kekuatan regulasi, dan komitmen terhadap inovasi dalam trading.
Pelajari Lebih Lanjut Mengapa Memilih TMGM
Sponsorship
Indeks Dolar menembus pada pelemahan keempat berturut-turut
- DXY dibuka pada level tertinggi sesi, tepat di bawah 100.00, dan menembus 99.50.
- Penjualan ritel Juli -0.6% dibanding konsensus 0.1%, sentimen 51 dari 55.2.
- Yen turun 0.7% dalam sepekan seiring memudarnya efek intervensi bersama.
Indeks Dolar menghadapi kontraksi payroll pada 7 Agustus, pembacaan harga konsumen yang lebih lemah pada 12 Agustus, dan pembacaan harga produsen yang datar pada 13 Agustus tanpa keluar dari kisarannya. Data hari Jumat akhirnya memicunya. Penjualan ritel Juli terkontraksi 0.6% dibanding konsensus kenaikan 0.1%, sentimen konsumen awal Agustus tercatat 51 dibanding konsensus 54.5, dan indeks dibuka pada level tertinggi sesi tepat di bawah 100.00 sebelum menembus 99.50.
Rilis yang tidak diantisipasi Dolar
Narasi suku bunga sudah berbalik sebelum Jumat dan mata uang ini baru kemudian melemah mengikutinya. Pemberi kerja memangkas lapangan kerja pada Juli, harga konsumen melandai, dan harga produsen tercatat datar, namun melalui ketiga rilis itu indeks tetap bertahan dalam rentang sekitar setengah poin. Yang bertahan dari rilis-rilis tersebut adalah satu argumen, bahwa konsumen yang tetap tangguh masih memberi ruang bagi Komite untuk memperketat kebijakan di tengah guncangan energi.
Pada Jumat, konsumen dihapus dari kalimat itu. Penjualan ritel utama turun 0.6% ketika konsensus memperkirakan kenaikan 0.1%, penjualan di luar otomotif turun 0.3% dibanding konsensus 0.2%, dan kelompok kontrol berbalik ke -0.4% dari kenaikan 0.4% pada bulan sebelumnya. Kontrak berjangka kini mencerminkan peluang sekitar 31% untuk kenaikan pada September dibanding peluang yang nyaris seimbang sepekan lalu, dengan langkah pada Desember diperkirakan sekitar 64%. Ujung depan kurva mengonfirmasi hal itu dalam waktu kurang dari satu jam, dengan imbal hasil obligasi dua tahun sempat diperdagangkan di bawah 4.10%, level terendah sejak 30 Juni.
Dasar Agustus kini resmi
Level yang dipertahankan indeks ini sepanjang bulan bukan dibangun oleh pasar. Tokyo membeli Yen dalam ukuran rekor untuk satu sesi pada awal Agustus dan melanjutkannya dengan gelombang kedua yang dikoordinasikan dengan US Treasury, sebuah operasi yang secara langsung menargetkan bobot terbesar kedua dalam indeks ini. Harga yang ditetapkan oleh penerbit mata uang cadangan dunia sambil membantu menjualnya lebih merupakan kebijakan daripada price discovery, dan level yang dibentuk oleh kebijakan tidak akan bertahan dengan sendirinya.
Pertahanan itu sudah mulai memudar. Yen berada di jalur penurunan mingguan sekitar 0.7% meski menguat pada Jumat, berada di dekat 159.00 per Dolar setelah sempat diperdagangkan pada level terendah empat dekade di sekitar 164.00 sebelum operasi Juli. Laporan media menyebut Bank of Japan sedang bersiap menaikkan suku bunga secepatnya pada September dan mempertimbangkan rangkaian yang lebih cepat setelah itu, yang mengarah ke tujuan yang sama dengan intervensi namun tanpa biaya apa pun. Penyeimbang terbesar kedua Dolar kini didukung oleh bank sentral yang hawkish sekaligus bid resmi.
Perang berhenti memberi dukungan
Bid geopolitik yang seharusnya menopang indeks ini tidak muncul saat dibutuhkan. Washington dan Teheran bergerak mundur pekan ini, dengan presiden mengklaim kendali penuh atas Selat Hormuz pada Rabu, menteri luar negeri Iran menanggapi bahwa klaim itu bertumpu pada kegagalan intelijen, dan Menteri Perang mengatakan blokade angkatan laut dapat dipertahankan tanpa batas waktu. Brent diperdagangkan di dekat $87.00, selat tetap tertutup, dan Dolar tetap turun.
Ketiadaan itu membingkai ulang tekanan yang ditunjukkan grafik ini sepanjang bulan. Pembacaan standar sebelumnya adalah suku bunga mengarah ke satu sisi dan geopolitik ke sisi lain, dengan indeks terjepit di antara dua skenario yang sama-sama hidup. Pembacaan yang lebih jelas adalah bahwa narasi suku bunga telah bergerak satu arah sejak kontraksi payroll dan bid resmi menahan level tersebut, itulah sebabnya penembusan terjadi pada rilis data konsumen, bukan pada berita utama dari Teluk. Euro membawa argumen ini lebih baik daripada Yen. Sebuah blok yang mengimpor sebagian besar energinya melalui titik sempit yang dikendalikan pihak lain justru membeli mata uangnya di atas 1.1550 terhadap mata uang negara yang memproduksi energinya sendiri, yang bukan cara premi perang seharusnya terdistribusi.
Apa yang harus dijawab pekan depan
Kalender menyerahkan argumen itu kepada risalah rapat. Catatan Federal Open Market Committee (FOMC) untuk pertemuan Juli akan dirilis pada Rabu pukul 18:00 GMT, mencakup perbedaan pendapat tiga arah dalam satu arah untuk pertama kalinya sejak 2016, dan komite yang terpecah seperti itu enam pekan lalu kini menghadapi pasar yang mematok peluang kurang dari sepertiga untuk kenaikan yang didukung para pembangkang tersebut.
Sebelum itu, housing starts dan building permits dirilis pada Selasa dibanding angka sebelumnya 1.427 juta dan 1.374 juta, dengan produksi industri pada konsensus 0.3% di pagi yang sama. Jumat menghadirkan pembacaan awal Purchasing Managers Index (PMI) Agustus dibanding angka sebelumnya 53.9 untuk manufaktur dan 54.6 untuk jasa, survei aktivitas pertama yang mencakup bulan berjalan itu sendiri, bukan bulan yang sudah dirusak oleh konsumen.
Level
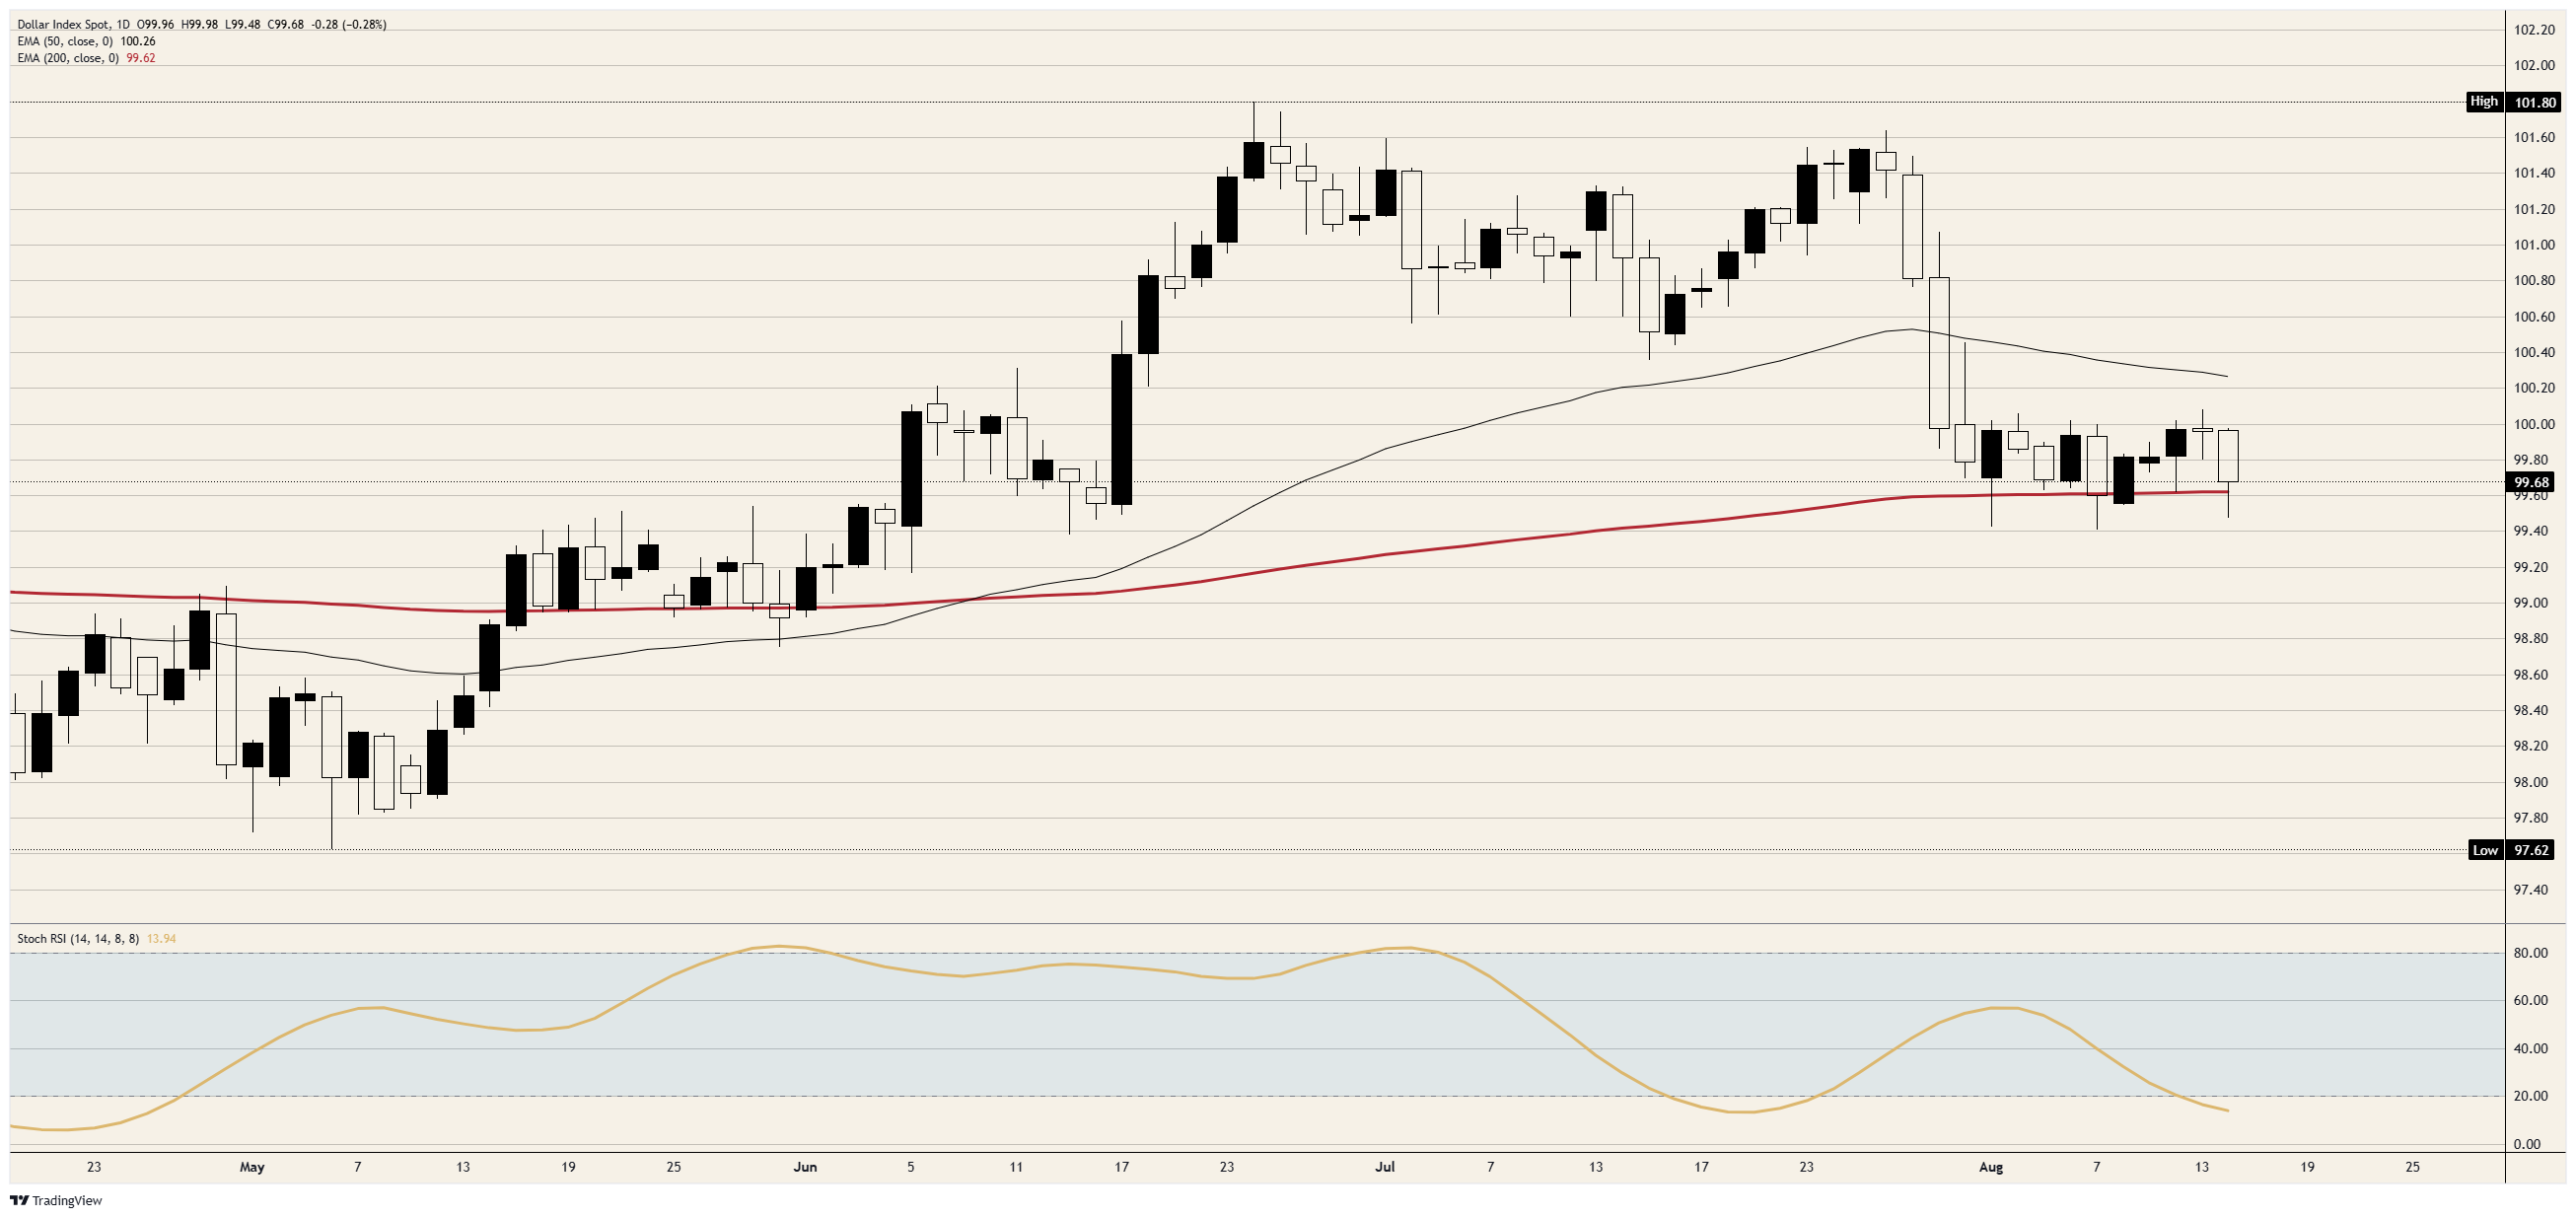
Resistensi: Level tertinggi sesi berhenti tepat di bawah area 100.00, yang menjadi garis penentu untuk dua pekan ke depan, dengan Exponential Moving Average (EMA) 50-hari yang menurun di dekat 100.25 berada tepat di atasnya. Di atas area itu, 100.50 dan area 101.00 menjadi level reclaim, dan puncak Juli di dekat 101.75 adalah batas atas pada grafik.
Support: Area 99.50 dan EMA 200-hari yang naik di dekat 99.60 membentuk satu zona, dan sesi sempat diperdagangkan menembus keduanya sebelum pulih di atasnya. Penutupan harian di bawah zona itu membuka jalan ke 99.00, lalu 98.50, dengan titik terendah musim semi di dekat 97.60 sebagai dasar pada grafik.
Bias: Bearish di bawah area 100.00. Indeks yang dibuka di level tertingginya, menembus moving average yang lebih lambat dan tidak mampu merebut kembali angka tersebut, sementara pricing yang menopangnya dipangkas dari peluang seimbang menjadi kurang dari sepertiga dalam sepekan, sedang berada dalam tren, bukan konsolidasi. Target 99.00 lalu 98.50, invalidasi pada penutupan harian kembali di atas EMA 50-hari di dekat 100.25. Stochastic Relative Strength Index (Stoch RSI) harian di dekat 14 adalah peringatan soal timing pantulan berikutnya, bukan soal arah tren.
Grafik harian DXY
FAQ Dolar AS
Dolar AS (USD) adalah mata uang resmi Amerika Serikat, dan mata uang ‘de facto’ bagi sejumlah besar negara lain, di mana mata uang ini beredar berdampingan dengan uang kertas lokal. Ini adalah mata uang yang paling aktif diperdagangkan di dunia, mencakup lebih dari 88% dari seluruh perputaran pasar valuta asing global, atau rata-rata transaksi senilai $6.6 triliun per hari, menurut data tahun 2022. Setelah Perang Dunia Kedua, USD mengambil alih posisi Poundsterling Inggris sebagai mata uang cadangan dunia. Sepanjang sebagian besar sejarahnya, Dolar AS didukung oleh Emas, hingga Perjanjian Bretton Woods pada 1971 ketika Standar Emas dihapuskan.
Faktor tunggal terpenting yang memengaruhi nilai Dolar AS adalah kebijakan moneter, yang dibentuk oleh Federal Reserve (Fed). Fed memiliki dua mandat: mencapai stabilitas harga (mengendalikan inflasi) dan mendorong lapangan kerja penuh. Alat utamanya untuk mencapai dua tujuan ini adalah dengan menyesuaikan suku bunga. Ketika harga naik terlalu cepat dan inflasi berada di atas target 2% Fed, Fed akan menaikkan suku bunga, yang membantu nilai USD. Ketika inflasi turun di bawah 2% atau Tingkat Pengangguran terlalu tinggi, Fed dapat menurunkan suku bunga, yang membebani Greenback.
Dalam situasi ekstrem, Federal Reserve juga dapat mencetak lebih banyak Dolar dan menerapkan quantitative easing (QE). QE adalah proses di mana Fed secara substansial meningkatkan aliran kredit dalam sistem keuangan yang macet. Ini adalah langkah kebijakan non-standar yang digunakan ketika kredit mengering karena bank tidak mau saling meminjamkan dana (karena takut gagal bayar dari pihak lawan transaksi). Ini adalah upaya terakhir ketika sekadar menurunkan suku bunga kemungkinan tidak akan mencapai hasil yang dibutuhkan. QE menjadi senjata pilihan Fed untuk melawan credit crunch yang terjadi selama Krisis Keuangan Besar pada 2008. Ini melibatkan Fed mencetak lebih banyak Dolar dan menggunakannya untuk membeli obligasi pemerintah AS terutama dari lembaga keuangan. QE biasanya menyebabkan Dolar AS melemah.
Quantitative tightening (QT) adalah proses kebalikan di mana Federal Reserve berhenti membeli obligasi dari lembaga keuangan dan tidak menginvestasikan kembali pokok dari obligasi yang jatuh tempo ke pembelian baru. Ini biasanya positif bagi Dolar AS.
Top Articles
1Prakiraan Harga Ethereum: Pelemahan derivatif dan sentimen AS menahan ETH di bawah $2.5002Ledger menyelidiki pelanggaran kripto senilai $86 juta yang melibatkan distributor asal Malaysia37 kripto dengan kinerja mingguan terbaik: ATOM, JUP, dan JUST memimpin pasar kripto saat altcoin menentang pelemahan Bitcoin4Aussie memperpanjang kenaikan mingguan karena spekulasi jeda Fed mengimbangi retorika hawkish5Yuan Tiongkok: PBoC mempertahankan narasi yuan – Commerzbank6Dolar Singapura: Perdagangan dalam kisaran berlanjut terhadap Dolar AS – UOB7Dolar Taiwan: Diperdagangkan menguat tetapi kerugian terbatas terhadap Dolar AS – Commerzbank8Harga minyak mentah turun akibat rencana diesel Rusia Trump9China: Perdagangan yang kuat dan kenaikan harga – DBS
KUOTASI LANGSUNG

SEMUA TENTANG FOREX
Mulai Sekarang!
Daftar dan akses Pasar Global dalam waktu kurang dari 3 menit

Terhubung dengan Kami












Informasi yang disediakan di situs web ini hanya bersifat umum dan bukan merupakan nasihat keuangan pribadi. Sebelum bertindak berdasarkan informasi apa pun di situs web ini, Anda harus mempertimbangkan kesesuaian informasi tersebut dengan tujuan, situasi keuangan, dan kebutuhan Anda. Berinvestasi dalam CFD dan Kontrak Margin FX mengandung risiko yang signifikan dan tidak cocok untuk semua investor. Anda dapat kehilangan lebih dari setoran awal Anda. Anda tidak memiliki, atau mempunyai, kepentingan apa pun atas aset acuan. Kami menyarankan agar Anda mencari nasihat independen dan memastikan bahwa Anda sepenuhnya memahami risiko yang terlibat sebelum melakukan trading. Penting bagi Anda untuk membaca dan mempertimbangkan dokumen pengungkapan sebelum Anda memperoleh produk apa pun yang tercantum di situs web ini. Informasi dan iklan yang ditawarkan di situs web ini tidak ditujukan untuk digunakan oleh siapa pun di negara atau yurisdiksi mana pun jika penggunaan tersebut bertentangan dengan hukum dan peraturan setempat. Produk dan Layanan yang ditawarkan di situs web ini tidak ditujukan bagi penduduk Amerika Serikat, Malaysia, dan Thailand.
TMGM diotorisasi dan diatur di berbagai yurisdiksi.
Trademax Australia Limited, yang beroperasi sebagai TMGM, diatur oleh Australian Securities and Investments Commission (ASIC), AFSL no. 436416 dan berlokasi di Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Trademax Global Limited, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Vanuatu Financial Services Commission (VFSC), nomor registrasi 40356 dan terdaftar di 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, berdagang sebagai TMGM, diberi wewenang dan diatur oleh Financial Services Authority (FSA) Seychelles dengan nomor lisensi SD224. Perusahaan terdaftar di Kantor No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Financial Services Commission, Mauritius (FSC) dengan lisensi no. GB22201012, dan terdaftar di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Hak Cipta © TMGM. Semua hak dilindungi