

Trading
Jelajahi berbagai pasar dengan harga kompetitif, likuiditas mendalam, dan alat trading canggih.
Pelajari Lebih Lanjut 
Platform
Trading dengan lancar menggunakan platform canggih TMGM, dibangun untuk kecepatan, presisi, dan pengalaman trading yang superior.
Pelajari Lebih Lanjut Platform Trading
Akademi
Pelajari dasar-dasar trading dengan sumber daya yang ramah pemula, termasuk panduan, webinar, dan wawasan pasar.
Pelajari Lebih Lanjut Berita & Analisis
Dapatkan update pasar real-time dan analisis ahli untuk tetap unggul dalam peluang trading
Pelajari Lebih Lanjut Berita & Analisis
Tentang
Pelajari apa yang membedakan TMGM — kehadiran global kami, kekuatan regulasi, dan komitmen terhadap inovasi dalam trading.
Pelajari Lebih Lanjut Mengapa Memilih TMGM
Sponsorship
Risalah Fed diperkirakan akan memberikan beberapa wawasan mengenai waktu kenaikan suku bunga berikutnya
- Risalah Fed diperkirakan akan memberikan sedikit gambaran mengenai sejauh mana dan kapan siklus pengetatan moneter akan berlangsung.
- Tekanan harga yang lebih rendah dari perkiraan dan data ketenagakerjaan yang mengecewakan telah meredam harapan akan kenaikan suku bunga berturut-turut.
- Pasar futures memperhitungkan peluang 20% untuk kenaikan suku bunga pada Oktober dan peluang 80% untuk setidaknya satu kenaikan sebelum akhir tahun.
Federal Reserve Amerika Serikat (AS) (Fed) akan merilis Risalah rapat Federal Open Market Committee (FOMC) bulan September pada hari Rabu. Investor menantikan rincian yang dapat menjelaskan sejauh mana dan kapan siklus pengetatan bank sentral akan berlangsung setelah menyetujui kenaikan suku bunga pertama dalam tiga tahun pada September.
FOMC memenuhi ekspektasi dan menaikkan suku bunga fed funds sebesar 25 basis poin ke kisaran 3,75%-4,00% pada September dalam keputusan bulat. Ketua Kevin Warsh mengejutkan pasar dengan retorika hawkish yang tegas, mengingat kecenderungan alaminya untuk tidak memberikan panduan ke depan yang berlebihan. Hal ini menegaskan kembali keyakinan investor terhadap independensi bank sentral dan mendorong Dolar AS menguat secara luas.
Warsh menyatakan bahwa inflasi telah “terlalu tinggi terlalu lama” dalam konferensi pers setelah keputusan tersebut. Pernyataan kebijakan moneter mendukung pandangan itu dan menegaskan kembali komitmen komite untuk mewujudkan stabilitas harga serta menjalankan kebijakan moneter guna “mendukung kembalinya inflasi ke target 2% Komite secara lebih tepat waktu.”
Pernyataan tersebut juga menyoroti kuatnya pasar tenaga kerja AS, yang mendorong ekspektasi kenaikan suku bunga berturut-turut. Namun, data yang dirilis pekan lalu telah meredam harapan tersebut, dan investor akan menganalisis Risalah ini untuk mengonfirmasi kenaikan suku bunga pada Desember setelah praktis mengesampingkan langkah pengetatan pada akhir bulan ini.
Data inflasi dan tenaga kerja telah meredam harapan kenaikan suku bunga pada Oktober
Indeks Harga Personal Consumption Expenditures (PCE) AS menunjukkan bahwa inflasi tetap stabil pada Agustus, memberikan ruang bagi bank sentral untuk mengambil waktu guna menilai dengan lebih baik dampak kenaikan suku bunga September sebelum memperketat kebijakan moneter lebih lanjut. Selain itu, data Nonfarm Payrolls September telah menimbulkan keraguan mengenai kekuatan pasar tenaga kerja secara keseluruhan, memperkuat alasan untuk jeda pada pertemuan berikutnya.
Namun, aktivitas ekonomi tetap solid. Indeks Purchasing Managers' Index (PMI) Jasa ISM AS melambat tetapi masih berada pada level yang konsisten dengan ekspansi kuat aktivitas bisnis, mencerminkan permintaan yang kuat dan perbaikan dalam ketenagakerjaan. Data dari GDPNow memperkirakan bahwa ekonomi AS meningkat menjadi pertumbuhan tahunan 3,7% pada kuartal ketiga dari kenaikan 2,2% yang terlihat pada kuartal sebelumnya, memberikan skenario ideal bagi siklus pengetatan.
Dengan demikian, pertanyaannya adalah soal waktu, terutama setelah pesan yang beragam dari para pejabat Fed. Presiden Fed Chicago Austan Goolsbee menegaskan pekan lalu bahwa inflasi saat ini lebih penting daripada kekhawatiran pasar tenaga kerja, dan Presiden Fed Dallas Lorie Logan menyatakan bahwa kenaikan suku bunga lebih lanjut akan diperlukan untuk membawa inflasi ke target. Di sisi lain, Wakil Ketua Fed untuk Pengawasan, Michelle Bowman, mengatakan bahwa tidak ada kebutuhan mendesak untuk kenaikan suku bunga lebih lanjut tahun ini, dan Presiden Fed New York John Williams mendukung pandangan tersebut.
Analis di ING menggambarkan data terbaru sebagai sedikit hawkish “tetapi tidak cukup untuk mengubah narasi Fed secara material.” Menurut mereka, “pasar kemungkinan akan tetap nyaman dengan penahanan suku bunga pada Oktober asalkan core CPI September (dirilis pada 14 Oktober) tercatat 0,2% MoM, yang merupakan titik konsensus saat ini.” ING menegaskan kembali bahwa “kenaikan pada Desember tetap menjadi skenario dasar,” sehingga risiko bagi Dolar (USD) tetap condong ke sisi atas.
Kapan Risalah FOMC akan dirilis, dan bagaimana dampaknya terhadap Dolar AS?
FOMC akan merilis Risalah rapat kebijakan moneter 15-16 September pada hari Rabu pukul 18:00 GMT.
Bank sentral menaikkan suku bunga sebesar seperempat poin dan mengisyaratkan kenaikan suku bunga lebih lanjut ke depan, tetapi data terbaru telah meredam harapan akan kenaikan suku bunga berturut-turut. Data dari FedWatch Tool CME menunjukkan peluang 78% bahwa bank sentral akan membiarkan suku bunga tidak berubah pada akhir bulan ini, naik dari 50% pekan lalu. Namun, harapan akan adanya kenaikan sebelum akhir tahun tetap praktis tidak berubah di sekitar peluang 85%.
Harapan pengetatan Fed, dikombinasikan dengan keistimewaan ekonomi AS, kekhawatiran atas tingginya harga Oil yang membebani sebagian besar mata uang pesaing Dolar AS dan, yang terpenting, aksi jual obligasi yang menyoroti Zona Euro, telah mendorong Dolar AS sejak awal September. Indeks Dolar AS (DXY), yang mengukur nilai Dolar AS terhadap enam mata uang utama, telah menguat sekitar 3,4% selama empat minggu terakhir hingga mencapai level tertinggi 18 bulan di 102,50.
Dalam kerangka ini, pasar memperkirakan Risalah September akan menegaskan bahwa inflasi tetap menjadi fokus utama dalam rencana kebijakan moneter bank sentral, yang akan memperkuat alasan untuk kenaikan pada Desember.
Namun, dampaknya terhadap Dolar AS kemungkinan terbatas karena laporan ini mendahului laporan Personal Consumption Expenditures (Indeks Harga) dan Nonfarm Payrolls pekan lalu. Dalam hal itu, rilis Indeks Harga Konsumen (CPI) dan Indeks Harga Produsen (PPI) AS pekan depan mungkin akan memberikan dampak yang lebih besar, karena dapat menentukan hasil pertemuan berikutnya.
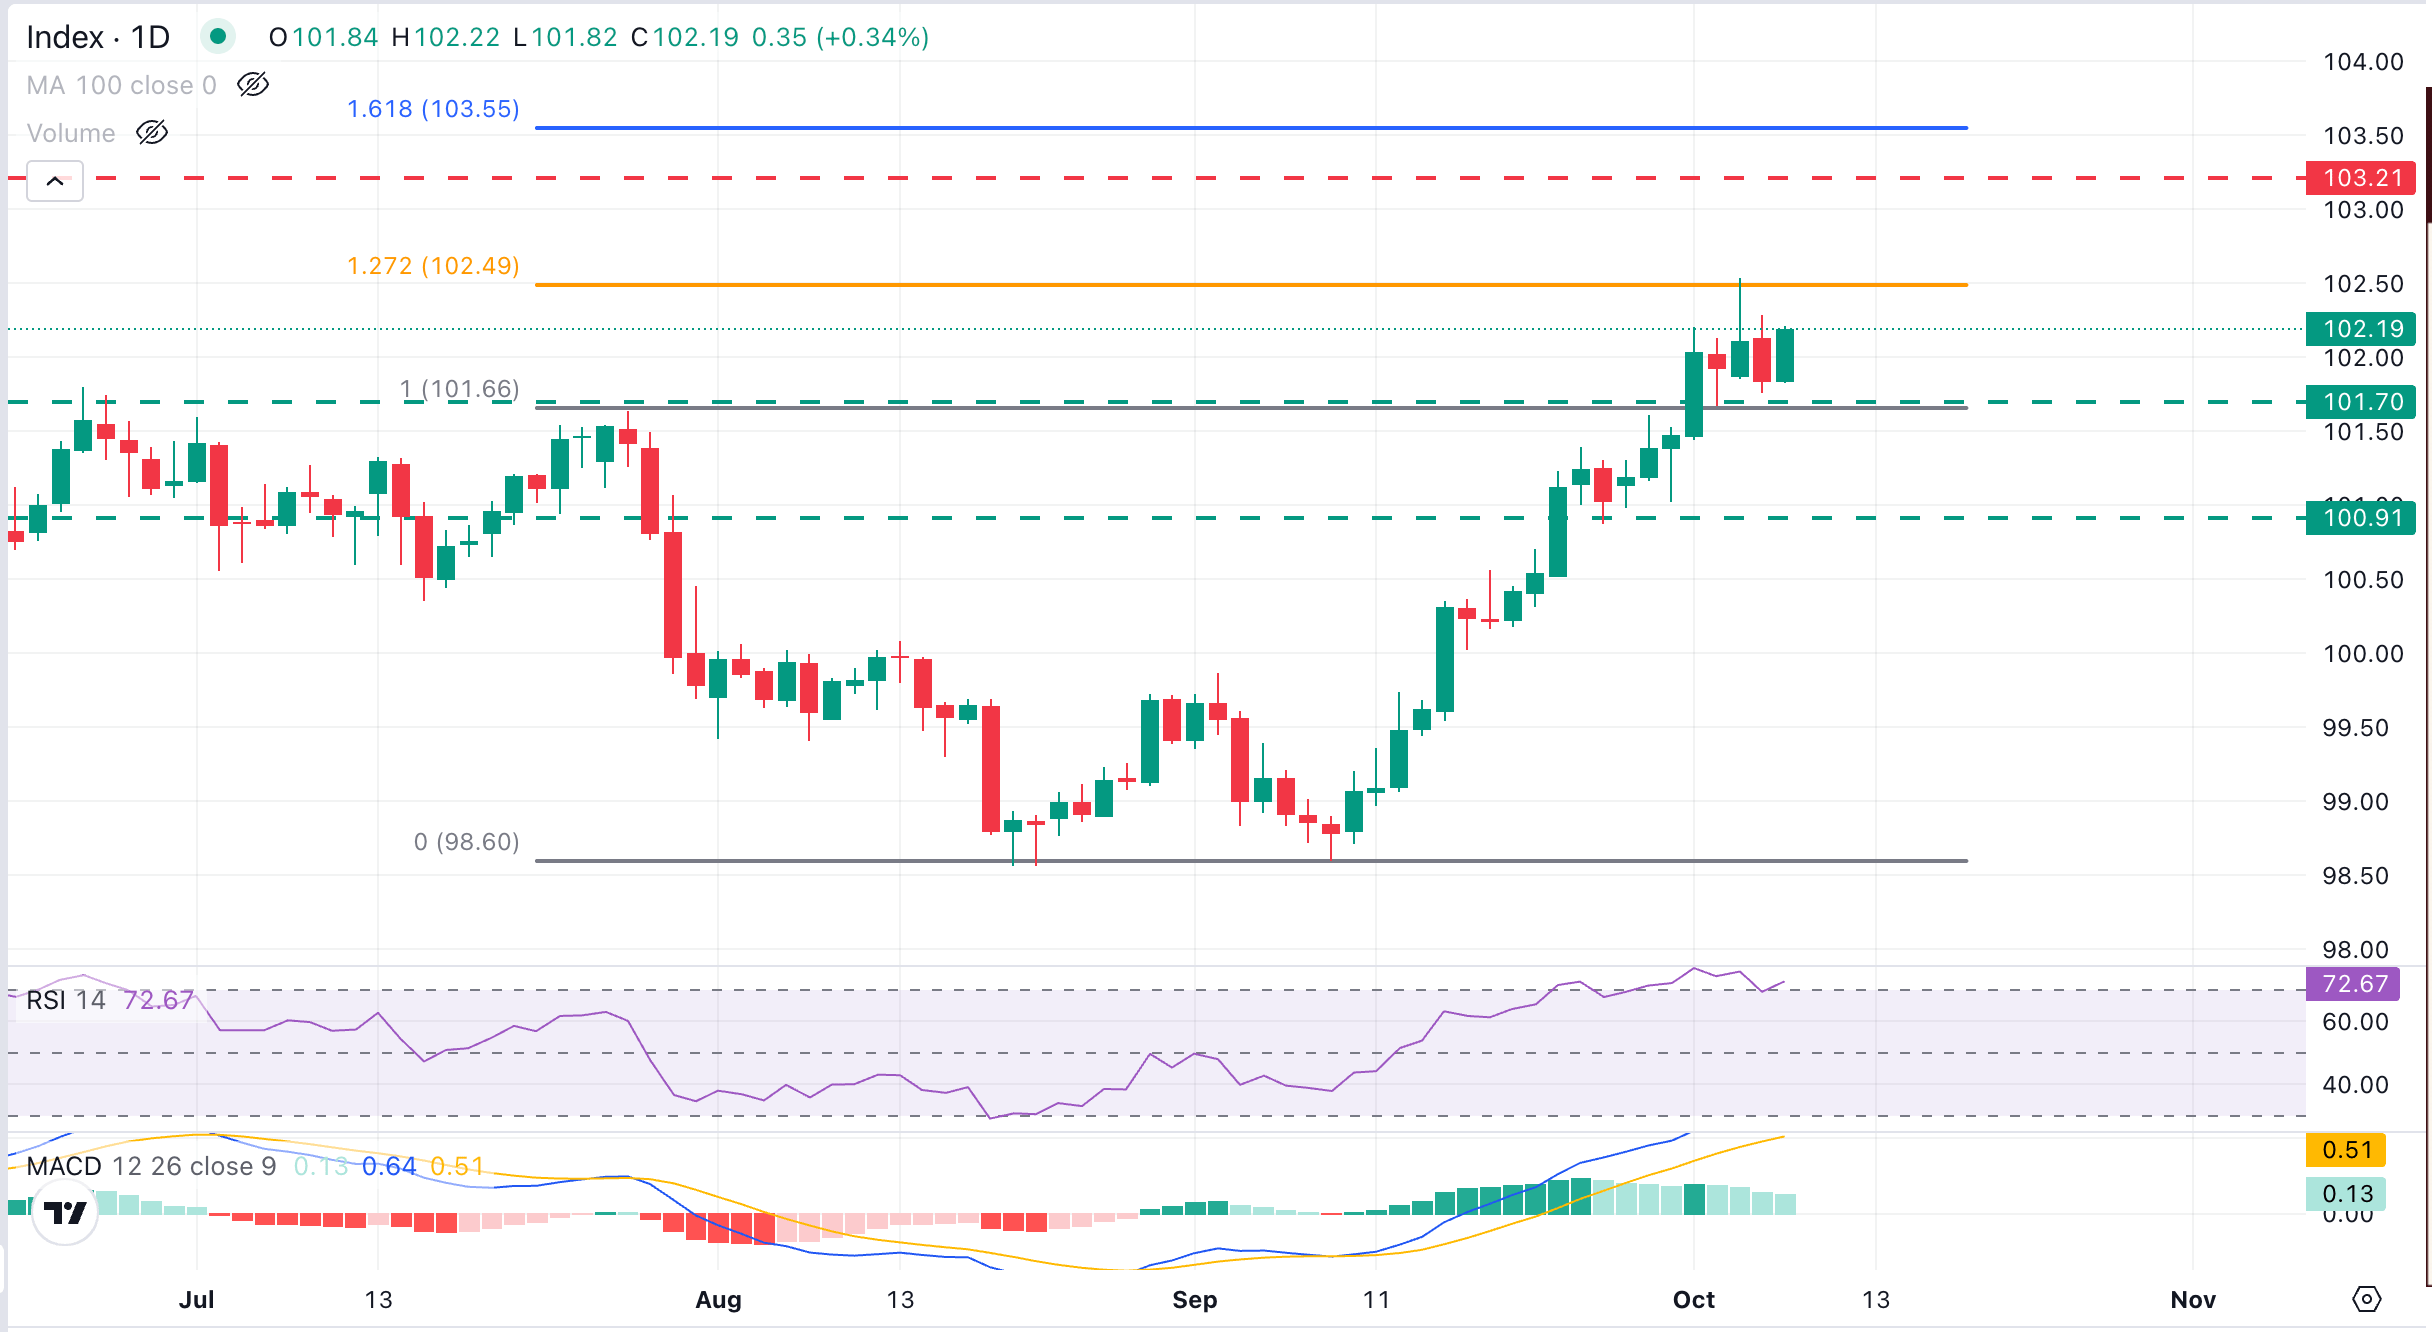
Grafik harian menunjukkan Indeks Dolar AS (DXY) berada dalam saluran naik yang stabil sejak titik terendah awal September, meskipun Relative Strength Index (RSI) yang overbought menunjukkan bahwa konsolidasi atau bahkan pullback patut dipertimbangkan. Moving Average Convergence Divergence (MACD) tetap berada di level positif, yang menunjukkan bahwa pelemahan kemungkinan akan menarik pembeli.
Bull DXY menghadapi resistance di Fibonacci retracement 127,7% dari siklus bearish Juli-Agustus di area 102,50. Lebih tinggi lagi, support sebelumnya yang berubah menjadi resistance di area 103,20 (terendah Maret 2025) kemungkinan akan memberikan hambatan sebelum resistance Fibonacci 161,8% dari siklus tersebut, di area 103,60.
Upaya penurunan sejauh ini tertahan di atas level tertinggi year-to-date sebelumnya di dekat area 101,80. Reaksi bearish di bawah level tersebut akan mengarahkan fokus ke level terendah 25 September, di area 100,90, sebelum level psikologis 100.
FAQ suku bunga
Suku bunga dibebankan oleh lembaga keuangan atas pinjaman kepada peminjam dan dibayarkan sebagai bunga kepada penabung serta deposan. Suku bunga dipengaruhi oleh suku bunga pinjaman acuan, yang ditetapkan oleh bank sentral sebagai respons terhadap perubahan dalam perekonomian. Bank sentral biasanya memiliki mandat untuk memastikan stabilitas harga, yang dalam banyak kasus berarti menargetkan inflasi inti sekitar 2%. Jika inflasi turun di bawah target, bank sentral dapat memangkas suku bunga pinjaman acuan dengan tujuan mendorong penyaluran kredit dan mengangkat perekonomian. Jika inflasi naik jauh di atas 2%, hal itu biasanya menyebabkan bank sentral menaikkan suku bunga pinjaman acuan dalam upaya menurunkan inflasi.
Suku bunga yang lebih tinggi umumnya membantu memperkuat mata uang suatu negara karena menjadikannya tempat yang lebih menarik bagi investor global untuk menempatkan dana mereka.
Suku bunga yang lebih tinggi secara keseluruhan menekan harga Gold karena meningkatkan biaya peluang untuk memegang Gold alih-alih berinvestasi pada aset berbunga atau menempatkan uang tunai di bank. Jika suku bunga tinggi, hal itu biasanya mendorong naik harga Dolar AS (USD), dan karena Gold dihargakan dalam Dolar, hal ini berdampak menurunkan harga Gold.
Suku bunga Fed funds adalah suku bunga overnight di mana bank-bank AS saling meminjamkan dana. Ini adalah suku bunga acuan yang sering dikutip dan ditetapkan oleh Federal Reserve dalam rapat FOMC-nya. Suku bunga ini ditetapkan dalam bentuk kisaran, misalnya 4,75%-5,00%, meskipun batas atasnya (dalam kasus tersebut 5,00%) adalah angka yang biasanya dikutip. Ekspektasi pasar terhadap suku bunga Fed funds di masa depan dipantau melalui alat CME FedWatch, yang membentuk perilaku banyak pasar keuangan dalam mengantisipasi keputusan kebijakan moneter Federal Reserve di masa mendatang.
Indikator Ekonomi
Core Personal Consumption Expenditures - Indeks Harga (YoY)
Core Personal Consumption Expenditures (PCE), yang dirilis oleh Biro Analisis Ekonomi AS setiap bulan, mengukur perubahan harga barang dan jasa yang dibeli oleh konsumen di Amerika Serikat (AS). Indeks Harga PCE juga merupakan ukuran inflasi pilihan Federal Reserve (Fed). Pembacaan YoY membandingkan harga barang pada bulan referensi dengan bulan yang sama setahun sebelumnya. Pembacaan inti mengecualikan komponen makanan dan energi yang disebut lebih volatil untuk memberikan pengukuran tekanan harga yang lebih akurat. Secara umum, pembacaan yang tinggi bersifat bullish bagi Dolar AS (USD), sementara pembacaan yang rendah bersifat bearish.
Baca selengkapnya.Rilis terakhir: Rab 30 Sep 2026 12:30
Frekuensi: Bulanan
Aktual: 3%
Konsensus: 3.3%
Sebelumnya: 3.3%
Sumber: Biro Analisis Ekonomi AS
Setelah menerbitkan laporan GDP, Biro Analisis Ekonomi AS merilis data Indeks Harga Personal Consumption Expenditures (PCE) bersamaan dengan perubahan bulanan dalam Pengeluaran Pribadi dan Pendapatan Pribadi. Para pembuat kebijakan FOMC menggunakan Indeks Harga Core PCE tahunan, yang tidak memasukkan harga pangan dan energi yang volatil, sebagai ukuran utama inflasi. Hasil yang lebih kuat dari perkiraan dapat membantu USD mengungguli mata uang lainnya karena hal itu mengisyaratkan kemungkinan pergeseran hawkish dalam panduan ke depan Fed, dan sebaliknya.
Top Articles
1Anggota IEA mendukung percepatan pelepasan 100 juta barel stok minyak2Vietnam: PDB yang kuat tetapi risiko inflasi meningkat – Commerzbank3Euro tertekan karena risiko fiskal Prancis dan kuatnya Dolar AS membebani menjelang risalah rapat Fed4Imbal hasil Treasury AS mencapai level tertinggi dalam 24 tahun saat tenor 10 tahun menguji 5,35%5Franc Swiss: status safe haven versus peran pendanaan – Rabobank6Emas: Alasan untuk membeli saat harga turun menguat hingga 2027 – TD Securities7Dolar Australia melemah seiring memudarnya spekulasi kenaikan suku bunga RBA, sementara imbal hasil AS naik menjelang risalah rapat Fed8Dolar AS: Risiko energi mendukung penguatan USD – BBH9Dolar Kanada: Risiko politik membebani Dolar AS – Scotiabank
KUOTASI LANGSUNG


SEMUA TENTANG FOREX
Mulai Sekarang!
Daftar dan akses Pasar Global dalam waktu kurang dari 3 menit

Terhubung dengan Kami












Informasi yang disediakan di situs web ini hanya bersifat umum dan bukan merupakan nasihat keuangan pribadi. Sebelum bertindak berdasarkan informasi apa pun di situs web ini, Anda harus mempertimbangkan kesesuaian informasi tersebut dengan tujuan, situasi keuangan, dan kebutuhan Anda. Berinvestasi dalam CFD dan Kontrak Margin FX mengandung risiko yang signifikan dan tidak cocok untuk semua investor. Anda dapat kehilangan lebih dari setoran awal Anda. Anda tidak memiliki, atau mempunyai, kepentingan apa pun atas aset acuan. Kami menyarankan agar Anda mencari nasihat independen dan memastikan bahwa Anda sepenuhnya memahami risiko yang terlibat sebelum melakukan trading. Penting bagi Anda untuk membaca dan mempertimbangkan dokumen pengungkapan sebelum Anda memperoleh produk apa pun yang tercantum di situs web ini. Informasi dan iklan yang ditawarkan di situs web ini tidak ditujukan untuk digunakan oleh siapa pun di negara atau yurisdiksi mana pun jika penggunaan tersebut bertentangan dengan hukum dan peraturan setempat. Produk dan Layanan yang ditawarkan di situs web ini tidak ditujukan bagi penduduk Amerika Serikat, Malaysia, dan Thailand.
TMGM diotorisasi dan diatur di berbagai yurisdiksi.
Trademax Australia Limited, yang beroperasi sebagai TMGM, diatur oleh Australian Securities and Investments Commission (ASIC), AFSL no. 436416 dan berlokasi di Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Trademax Global Limited, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Vanuatu Financial Services Commission (VFSC), nomor registrasi 40356 dan terdaftar di 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, berdagang sebagai TMGM, diberi wewenang dan diatur oleh Financial Services Authority (FSA) Seychelles dengan nomor lisensi SD224. Perusahaan terdaftar di Kantor No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Financial Services Commission, Mauritius (FSC) dengan lisensi no. GB22201012, dan terdaftar di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Hak Cipta © TMGM. Semua hak dilindungi