

Trading
Jelajahi berbagai pasar dengan harga kompetitif, likuiditas mendalam, dan alat trading canggih.
Pelajari Lebih Lanjut 
Platform
Trading dengan lancar menggunakan platform canggih TMGM, dibangun untuk kecepatan, presisi, dan pengalaman trading yang superior.
Pelajari Lebih Lanjut Platform Trading
Akademi
Pelajari dasar-dasar trading dengan sumber daya yang ramah pemula, termasuk panduan, webinar, dan wawasan pasar.
Pelajari Lebih Lanjut Berita & Analisis
Dapatkan update pasar real-time dan analisis ahli untuk tetap unggul dalam peluang trading
Pelajari Lebih Lanjut Berita & Analisis
Tentang
Pelajari apa yang membedakan TMGM — kehadiran global kami, kekuatan regulasi, dan komitmen terhadap inovasi dalam trading.
Pelajari Lebih Lanjut Mengapa Memilih TMGM
Sponsorship
Apakah Bitcoin benar-benar telah lolos dari kekuatan makro yang sejak awal diciptakan untuk dilawannya?
Lebih dari 17 tahun lalu, Satoshi Nakamoto merancang Bitcoin (BTC) di tengah krisis keuangan global sebagai alternatif terhadap sistem moneter global di luar kendali bank sentral, pemerintah, dan perantara tradisional. Hal ini menimbulkan pertanyaan kunci: apakah Bitcoin benar-benar telah menjadi independen dari kekuatan makroekonomi yang sejak awal ingin ditantangnya?
Hampir dua dekade setelah diciptakan, harga Bitcoin tetap sensitif terhadap variabel yang sama yang menggerakkan aset berisiko tradisional — suku bunga, imbal hasil Treasury AS, ekspektasi inflasi, Dolar AS (USD), dan likuiditas global.
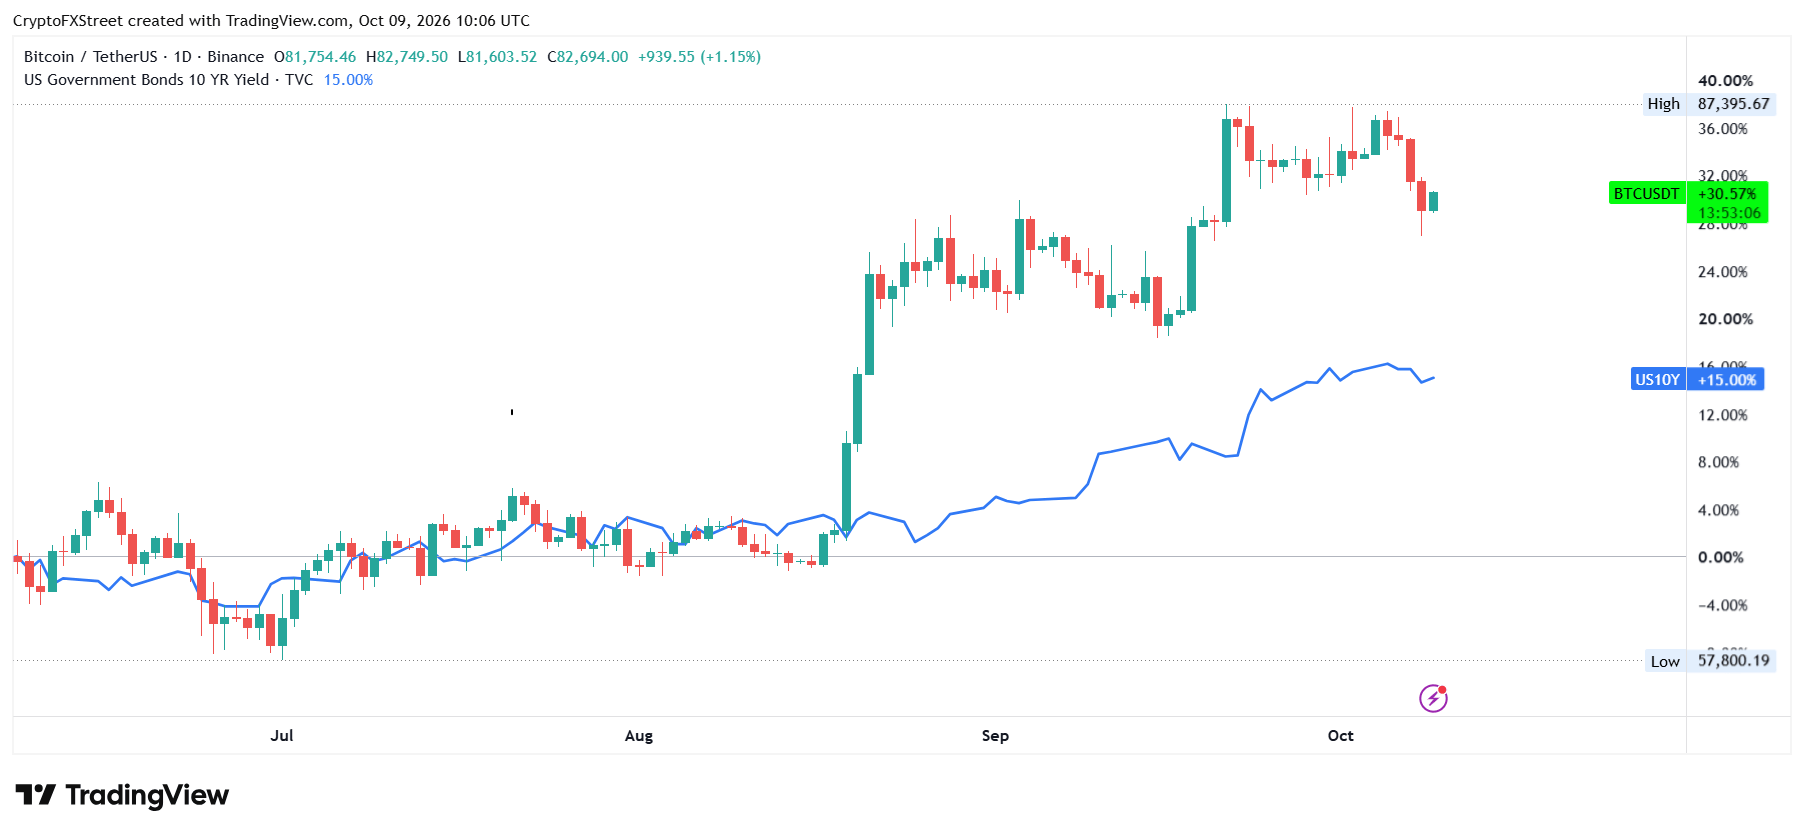
Dalam beberapa hari pertama Oktober, kripto terbesar ini turun dari di atas $86.000 menuju $81.000 setelah terhentinya negosiasi AS-Iran dan sikap hawkish dalam risalah rapat September Federal Reserve (Fed). Pergerakan ini bertepatan dengan lonjakan harga Oil dan imbal hasil Treasury. Brent crude naik di atas $103 sementara imbal hasil Treasury 10 tahun naik ke level tertinggi dalam beberapa dekade di atas 5,3%, dengan korelasi yang terlihat sangat jelas terutama pada hari Kamis.
Tak lama kemudian, Presiden AS Donald Trump mengumumkan bahwa AS tidak akan menyerang Iran "kapan pun sebelum" pemilu paruh waktu AS pada 3 November, sehingga meredakan sebagian kekhawatiran geopolitik jangka pendek. BTC sempat pulih setelah pengumuman tersebut, naik menuju $83.000.
Jika ditarik ke bulan Agustus, Bitcoin telah naik lebih dari 30% meskipun imbal hasil meningkat 60 basis poin. Meski sekilas terlihat kontradiktif, kenaikan tersebut sebagian didorong oleh intervensi dari Departemen Keuangan AS, yang menggandakan operasi pembelian kembali obligasinya menjadi setidaknya $4 miliar untuk utang tenor 10 hingga 30 tahun.
Namun, apa yang hal ini katakan kepada kita tentang hubungan Bitcoin dengan lingkungan makro yang lebih luas?
Bagaimana imbal hasil Treasury AS dan harga Oil memengaruhi Bitcoin
Hubungan antara Bitcoin, imbal hasil Treasury AS, dan harga Oil bukanlah hubungan yang langsung.
Kenaikan harga Oil meningkatkan biaya energi, transportasi, dan produksi, yang berpotensi menjaga inflasi tetap tinggi. Hal ini membuat Federal Reserve lebih sulit untuk melonggarkan kebijakan moneter, terutama ketika inflasi masih berada di atas targetnya.
Akibatnya, pasar dapat mulai memperhitungkan suku bunga yang lebih tinggi, mendorong imbal hasil Treasury naik karena investor menuntut kompensasi yang lebih besar atas risiko inflasi dan untuk memegang utang pemerintah berjangka lebih panjang.
Berbeda dengan obligasi, Bitcoin tidak menghasilkan imbal hasil kas konvensional. Ketika imbal hasil Treasury naik, investor memiliki akses ke imbal hasil yang lebih tinggi dari aset yang relatif lebih aman, sehingga meningkatkan biaya peluang untuk memegang kripto terbesar ini. Imbal hasil yang lebih tinggi juga dapat membuat aset spekulatif menjadi kurang menarik karena investor menuntut imbal hasil yang lebih besar sebelum menempatkan modal pada investasi yang lebih berisiko.
Namun, arah imbal hasil saja tidak menceritakan keseluruhan gambaran. Kenaikan imbal hasil yang didorong oleh pertumbuhan ekonomi yang lebih kuat dapat berdampak berbeda dibandingkan kenaikan yang didorong oleh tekanan inflasi, kekhawatiran fiskal, atau premi tenor yang lebih tinggi.
Lingkungan saat ini sangat menantang karena kenaikan harga Oil memicu kekhawatiran inflasi sementara imbal hasil yang lebih tinggi memperketat kondisi keuangan. Risalah rapat September The Fed juga mengidentifikasi harga Oil sebagai kontributor utama terhadap kenaikan kompensasi inflasi jangka pendek.
Adopsi institusional telah membuat Bitcoin semakin terkait dengan TradFi
Jangan salah paham. Adopsi institusional telah menjadi salah satu perkembangan terbesar Bitcoin dalam beberapa tahun terakhir. Namun, integrasi yang sama yang membawa lebih banyak modal ke pasar juga membuat Bitcoin terekspos pada keputusan alokasi portofolio tradisional.
ETF spot Bitcoin, futures CME, dan treasury Bitcoin korporasi telah menciptakan saluran tambahan bagi modal institusional untuk masuk dan keluar dari pasar.
Ketika imbal hasil naik dan saham berada di bawah tekanan, investor institusional dapat menyeimbangkan kembali portofolio mereka, mengurangi leverage, atau meningkatkan alokasi kas mereka, dan eksposur Bitcoin dapat menjadi bagian dari penyesuaian tersebut.
Arus ETF terbaru menggambarkan tekanan ini. ETF spot BTC AS mencatat arus keluar bersih lebih dari $731 juta selama dua hari terakhir, dengan arus tujuh harinya berbalik negatif, menurut data SoSoValue.
Futures CME menambahkan lapisan lain pada hubungan ini. Trader institusional menggunakan kontrak ini untuk melakukan hedging atas eksposur, mengelola leverage, dan menerapkan basis trade. Premi CME telah menyusut selama dua minggu terakhir seiring reli Bitcoin melambat. Ini menunjukkan bahwa ketika biaya pendanaan naik, atau ekonomi dari transaksi ini memburuk, posisi dapat dikurangi, sehingga menambah tekanan pada pasar.
Perbedaan pentingnya adalah bahwa kenaikan imbal hasil tidak secara otomatis memicu aksi jual Bitcoin. Sebaliknya, hal itu dapat menciptakan kondisi di mana penyeimbangan ulang portofolio, hedging, dan menurunnya selera risiko saling memperkuat.
Hubungan Bitcoin dengan saham selama periode tekanan pasar juga memberikan bukti tambahan.
Pembaruan pasar Wintermute pada 5 Oktober mencatat bahwa korelasi BTC dengan S&P 500 kembali meningkat. Perusahaan tersebut berpendapat bahwa selama rezim korelasi tinggi, Bitcoin berperilaku seperti versi beta tinggi dari S&P 500, dengan kecenderungan turun bersama saham tanpa ikut berpartisipasi secara setara dalam reli berikutnya.
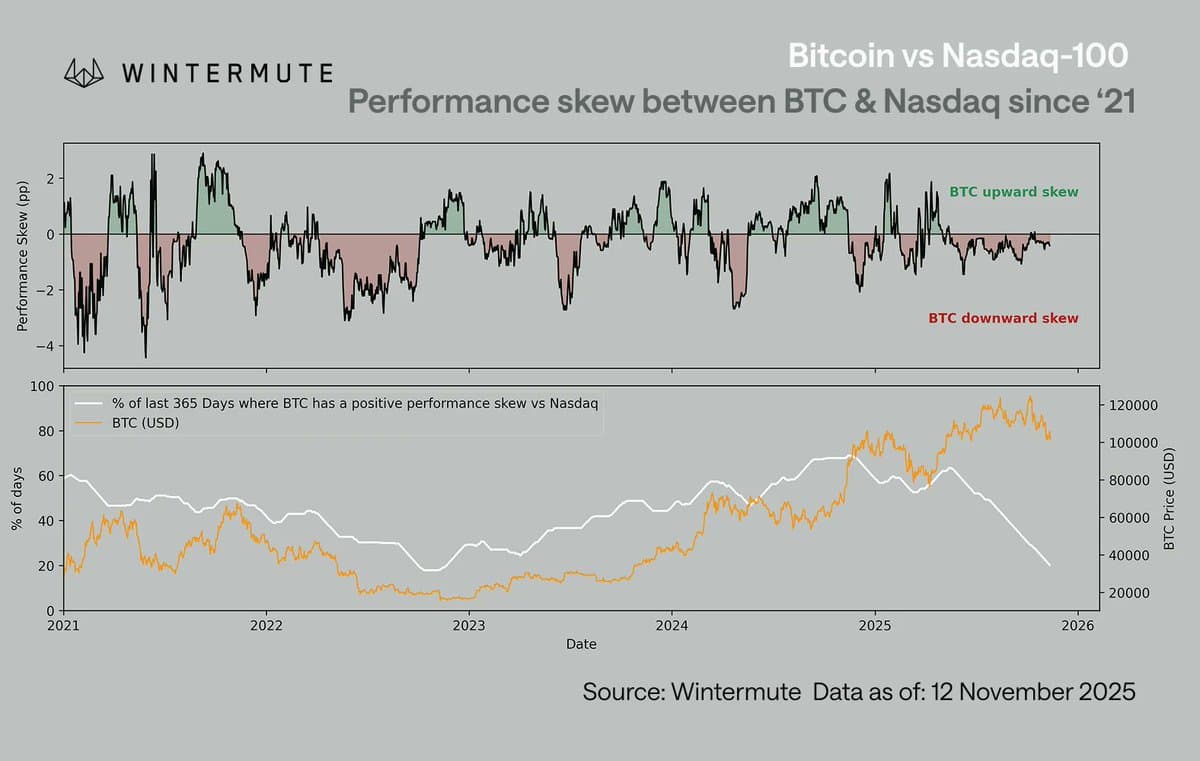
Pergerakan ini menunjukkan bahwa harga Bitcoin semakin dipengaruhi oleh investor yang juga memegang saham teknologi dan aset pertumbuhan lainnya.
Karena itu, kelangkaan Bitcoin tidak mencegahnya untuk dijual selama peristiwa risk-off yang meluas.
Apakah Bitcoin telah melampaui faktor makro?
Arthur Hayes, salah satu pendiri bursa kripto BitMEX yang kini telah ditutup, berpendapat bahwa kenaikan imbal hasil Treasury pada akhirnya dapat menguntungkan Bitcoin jika hal itu menyingkap tekanan fiskal dan memaksa para pembuat kebijakan untuk memperluas penciptaan uang. Dalam tesis ini, kenaikan biaya pinjaman membuat utang pemerintah menjadi lebih mahal untuk dilayani, sehingga meningkatkan tekanan untuk intervensi moneter yang pada akhirnya dapat melemahkan mata uang fiat. Langkah seperti itu mendukung aset berisiko seperti Bitcoin yang dihargakan dalam Dolar AS.
Namun, waktu dan mekanisme transmisinya penting. Ketika imbal hasil naik karena investor mengantisipasi tekanan fiskal dan ekspansi moneter pada akhirnya, narasi kelangkaan Bitcoin dapat menjadi lebih menarik.
Namun ketika inflasi didorong oleh guncangan harga Oil dan bank sentral merespons dengan mempertahankan kondisi keuangan yang ketat, dampak langsungnya terhadap Bitcoin bisa menjadi kebalikannya. Saat likuiditas mengetat, Dolar AS dapat menguat dan Bitcoin dapat turun bersama saham teknologi.
Perbedaannya terletak pada inflasi yang pada akhirnya mendorong ekspansi moneter dan inflasi yang pada awalnya memaksa kebijakan moneter yang lebih ketat. Bitcoin dapat diuntungkan oleh yang pertama, sementara kesulitan di bawah yang kedua.
Ini juga membantu menjelaskan mengapa BTC dapat reli meskipun imbal hasil naik, seperti yang terlihat pada Agustus, tanpa serta-merta membuktikan bahwa aset ini telah menjadi independen dari kondisi makroekonomi, karena pembelian kembali Treasury dan perkembangan lain yang terkait likuiditas dapat mengimbangi sebagian tekanan dari imbal hasil yang lebih tinggi.
Data menunjukkan bahwa fundamental Bitcoin mendorong permintaan, tetapi gambaran makro membentuk lingkungan tempat permintaan tersebut beroperasi.
Apa yang harus diperhatikan investor selanjutnya?
Untuk saat ini, variabel kunci tetaplah imbal hasil Treasury AS, harga Oil, Dolar AS, dan prospek The Fed.
Imbal hasil Treasury jangka panjang dan jangka pendek membantu menunjukkan biaya peluang memegang Bitcoin, Brent crude akan membantu menentukan apakah inflasi yang didorong energi tetap menjadi kekhawatiran, sementara Dolar AS dan prospek The Fed akan membantu menunjukkan apakah kondisi keuangan semakin mengetat.
Arus ETF BTC adalah faktor kunci lainnya. Pemulihan arus masuk yang berkelanjutan dapat mengindikasikan bahwa permintaan institusional menyerap tekanan jual terkait makro. Sebaliknya, arus keluar yang terus berlanjut akan menunjukkan bahwa investor tetap berhati-hati.
Sampai permintaan marjinal Bitcoin menjadi kurang sensitif terhadap kondisi keuangan tradisional, kenaikan imbal hasil, inflasi yang didorong harga Oil akibat geopolitik, dan pergeseran likuiditas global akan terus memengaruhi harganya.
Bitcoin mungkin menawarkan alternatif terhadap sistem moneter, tetapi sistem tersebut tetap menjadi pengaruh utama dalam menentukan berapa harga yang bersedia dibayar investor untuknya.
Top Articles
1Rupee India: RBI diperkirakan tetap membuka opsi kenaikan suku bunga – DBS2Prakiraan Harga Polkadot: DOT melonjak setelah peluncuran stablecoin dotUSD3Bank Sentral Eropa: Dukungan bersyarat dan risiko Prancis – Rabobank4Dolar Kanada berkinerja lebih lemah setelah Kanada kehilangan 68,3 ribu pekerjaan pada bulan September5Amerika Serikat: Tren CPI inti terlihat melambat – TD Securities6Apakah Bitcoin benar-benar telah lolos dari kekuatan makro yang sejak awal diciptakan untuk dilawannya?7Krone Norwegia: Risiko kenaikan suku bunga menopang mata uang – BBH8Pound Inggris menguat karena Yen Jepang berkinerja lebih lemah9Yen Jepang: Perdagangan berombak dalam kisaran yang telah ditentukan – UOB
KUOTASI LANGSUNG

SEMUA TENTANG CRYPTO
7 Mata Uang Kripto Terbaik untuk Trading
Aplikasi Crypto Terbaik 2026
Trading Crypto vs Trading Saham
Apa itu Dogecoin: Cara Kerjanya, Nilainya, dan Kegunaannya
CEX vs DEX: 9 Perbedaan
Apa itu Litecoin: Cara Kerjanya, Nilainya, dan Kegunaannya
Bitcoin vs Ethereum: 9 Perbedaan
Apa Itu Cryptocurrency dan Bagaimana Cara Kerjanya?
9 Risiko Trading Crypto
Mulai Sekarang!
Daftar dan akses Pasar Global dalam waktu kurang dari 3 menit

Terhubung dengan Kami












Informasi yang disediakan di situs web ini hanya bersifat umum dan bukan merupakan nasihat keuangan pribadi. Sebelum bertindak berdasarkan informasi apa pun di situs web ini, Anda harus mempertimbangkan kesesuaian informasi tersebut dengan tujuan, situasi keuangan, dan kebutuhan Anda. Berinvestasi dalam CFD dan Kontrak Margin FX mengandung risiko yang signifikan dan tidak cocok untuk semua investor. Anda dapat kehilangan lebih dari setoran awal Anda. Anda tidak memiliki, atau mempunyai, kepentingan apa pun atas aset acuan. Kami menyarankan agar Anda mencari nasihat independen dan memastikan bahwa Anda sepenuhnya memahami risiko yang terlibat sebelum melakukan trading. Penting bagi Anda untuk membaca dan mempertimbangkan dokumen pengungkapan sebelum Anda memperoleh produk apa pun yang tercantum di situs web ini. Informasi dan iklan yang ditawarkan di situs web ini tidak ditujukan untuk digunakan oleh siapa pun di negara atau yurisdiksi mana pun jika penggunaan tersebut bertentangan dengan hukum dan peraturan setempat. Produk dan Layanan yang ditawarkan di situs web ini tidak ditujukan bagi penduduk Amerika Serikat, Malaysia, dan Thailand.
TMGM diotorisasi dan diatur di berbagai yurisdiksi.
Trademax Australia Limited, yang beroperasi sebagai TMGM, diatur oleh Australian Securities and Investments Commission (ASIC), AFSL no. 436416 dan berlokasi di Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Trademax Global Limited, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Vanuatu Financial Services Commission (VFSC), nomor registrasi 40356 dan terdaftar di 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, berdagang sebagai TMGM, diberi wewenang dan diatur oleh Financial Services Authority (FSA) Seychelles dengan nomor lisensi SD224. Perusahaan terdaftar di Kantor No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Financial Services Commission, Mauritius (FSC) dengan lisensi no. GB22201012, dan terdaftar di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Hak Cipta © TMGM. Semua hak dilindungi