

Trading
Jelajahi berbagai pasar dengan harga kompetitif, likuiditas mendalam, dan alat trading canggih.
Pelajari Lebih Lanjut 
Platform
Trading dengan lancar menggunakan platform canggih TMGM, dibangun untuk kecepatan, presisi, dan pengalaman trading yang superior.
Pelajari Lebih Lanjut Platform Trading
Akademi
Pelajari dasar-dasar trading dengan sumber daya yang ramah pemula, termasuk panduan, webinar, dan wawasan pasar.
Pelajari Lebih Lanjut Berita & Analisis
Dapatkan update pasar real-time dan analisis ahli untuk tetap unggul dalam peluang trading
Pelajari Lebih Lanjut Berita & Analisis
Tentang
Pelajari apa yang membedakan TMGM — kehadiran global kami, kekuatan regulasi, dan komitmen terhadap inovasi dalam trading.
Pelajari Lebih Lanjut Mengapa Memilih TMGM
Sponsorship
Indeks Dolar menembus puncak bulan Juni saat Euro merosot akibat kenaikan harga Crude Oil
- DXY menembus di atas 102.00 ke level tertinggi sejak April 2025 saat Euro merosot.
- Euro turun di bawah 1.1300 terhadap Dolar untuk pertama kalinya sejak Mei 2025.
- Peluang kenaikan suku bunga Fed pada Oktober di bawah 40%, turun dari sekitar 70% pada Senin.
Peluang kenaikan suku bunga Fed pada Oktober telah berkurang sekitar setengahnya sejak Senin, dan Dollar Index naik pada setiap hari tersebut. Indeks ini diperdagangkan di dekat 102.10, level tertinggi sejak April 2025. Pergerakan indeks lebih sejalan dengan Crude Oil dan Euro daripada dengan peluang untuk pertemuan Fed berikutnya.
Hampir empat kali kenaikan masih diperhitungkan, dan hanya Oktober yang masih diragukan
Fed menaikkan suku bunganya ke 3.75-4.00% pada 16 September, dan Ketua Fed Warsh mengatakan inflasi telah terlalu tinggi terlalu lama. Presiden Fed New York Williams mengatakan pada Selasa bahwa tidak perlu terburu-buru untuk menaikkannya lagi, meskipun ia memperkirakan masih akan ada satu kenaikan lagi tahun ini.
Lowongan kerja dan kepercayaan konsumen sama-sama lebih lemah pada hari yang sama, dan harga inti Personal Consumption Expenditures (PCE) naik 0.2% pada Agustus, lebih rendah dari perkiraan. Presiden Fed Minneapolis Kashkari mengatakan pada Kamis bahwa ia tidak memiliki pandangan kuat untuk Oktober dan masih memperkirakan kenaikan lebih lanjut. Proyeksinya sendiri menunjukkan satu kenaikan seperempat poin lagi tahun ini dan satu lagi pada 2027.
Kontrak berjangka menempatkan peluang kenaikan pada Oktober sekitar 70% pada Senin dan di bawah 40% setelah rilis PCE. Pasar masih memperhitungkan satu kenaikan lagi tahun ini dan mendekati empat kali kenaikan hingga akhir 2027, sehingga pasar hanya menggeser waktu kenaikan berikutnya alih-alih membatalkannya. Presiden Williams meminta agar tidak ada urgensi, dan para trader menerapkannya hanya untuk Oktober dan tidak untuk periode setelahnya.
Imbal hasil Treasury 10-tahun mencetak level tertinggi 24 tahun di atas 5.30% pada Rabu, dengan tenor 30-tahun di 5.65%. Setiap kenaikan memberikan imbal hasil lebih besar bagi pembeli asing untuk memegang aset Dolar. Pabrik-pabrik juga melaporkan membayar lebih mahal pada September. Indeks harga Institute for Supply Management (ISM) melonjak ke 77.9, mendekati 78.3 yang tercatat pada Maret di awal perang, dan pembacaan seperti itu membuat kenaikan suku bunga pada periode selanjutnya tetap tercermin dalam harga.
Eropa membeli lebih banyak Crude Oil dan bahan bakar dari AS dibandingkan dari negara lain mana pun
Euro turun di bawah 1.1300 terhadap Dolar pada Kamis untuk pertama kalinya sejak Mei 2025, menandai penurunan keempat berturut-turut, dan mata uang ini menyumbang 57.6% dari Dollar Index. Kekhawatiran atas utang pemerintah Prancis menambah tekanan jual. Ada kemungkinan inflasi September yang lebih panas di Jerman, Prancis, Italia, dan Spanyol akan mendorong European Central Bank (ECB) untuk bertindak, meskipun Euro turun pada hari ketika keempat data tersebut dirilis.
Uni Eropa mengimpor 96.6% dari Crude Oil dan bahan bakar yang digunakannya, dan AS memasok 16% dari impor tersebut pada 2024, lebih banyak daripada negara lain mana pun. Jepang, yang berbobot 13.6% dalam indeks, hampir tidak memiliki Crude Oil sendiri, sehingga ekonomi-ekonomi yang mewakili 71.2% dari keranjang indeks menghadapi tagihan yang sama.
AS kini mengekspor lebih banyak Crude Oil dan bahan bakar daripada yang diimpornya, dengan rekor bersih 5.8 juta barel per hari pada April. Setiap kenaikan Crude Oil menjadi biaya bagi Eropa dan Jepang serta pendapatan bagi eksportir AS, yang menggerakkan Dollar Index apa pun keputusan Fed.
Crude Oil naik pada Kamis setelah penghentian ekspor bahan bakar China dan laporan Pentagon mengenai kelompok kapal induk ketiga, dan Dollar Index mencetak level tertinggi sesi pada berita kedua. Kedua cerita tersebut menambah tagihan impor di Eropa dan Jepang, dan tidak satu pun bergantung pada apa yang dilakukan Fed pada pertemuan berikutnya.
Kenaikan upah telah tertinggal dari harga selama lima bulan, dan Jumat diperkirakan menambah satu bulan lagi
Nonfarm Payrolls (NFP) untuk September akan dirilis pada Jumat pukul 12:30 GMT, diperkirakan sebesar 94K setelah 162K pada Agustus, dengan tingkat pengangguran diproyeksikan 4.1% untuk bulan ketiga berturut-turut. Rata-rata pendapatan per jam diperkirakan naik 0.3% secara bulanan. Perusahaan penggajian Automatic Data Processing (ADP) mencatat 90K pekerjaan sektor swasta pada Rabu dibandingkan perkiraan 70K, dan mengumumkan PHK turun menjadi sekitar 43K pada September, turun 18% dari Agustus.
Estimasi pertama inflasi September kawasan euro dirilis lebih awal pada hari yang sama. Angka payroll yang kuat akan membuat Oktober kembali menjadi opsi sebelum Fed memutuskan pada 28 Oktober, sementara angka yang lemah akan mendorong kenaikan berikutnya ke pertemuan yang lebih belakangan. Bagi indeks yang memperhitungkan tujuan akhir alih-alih tanggalnya, itu adalah pilihan antara kenaikan dan kenaikan.
Level dan bias
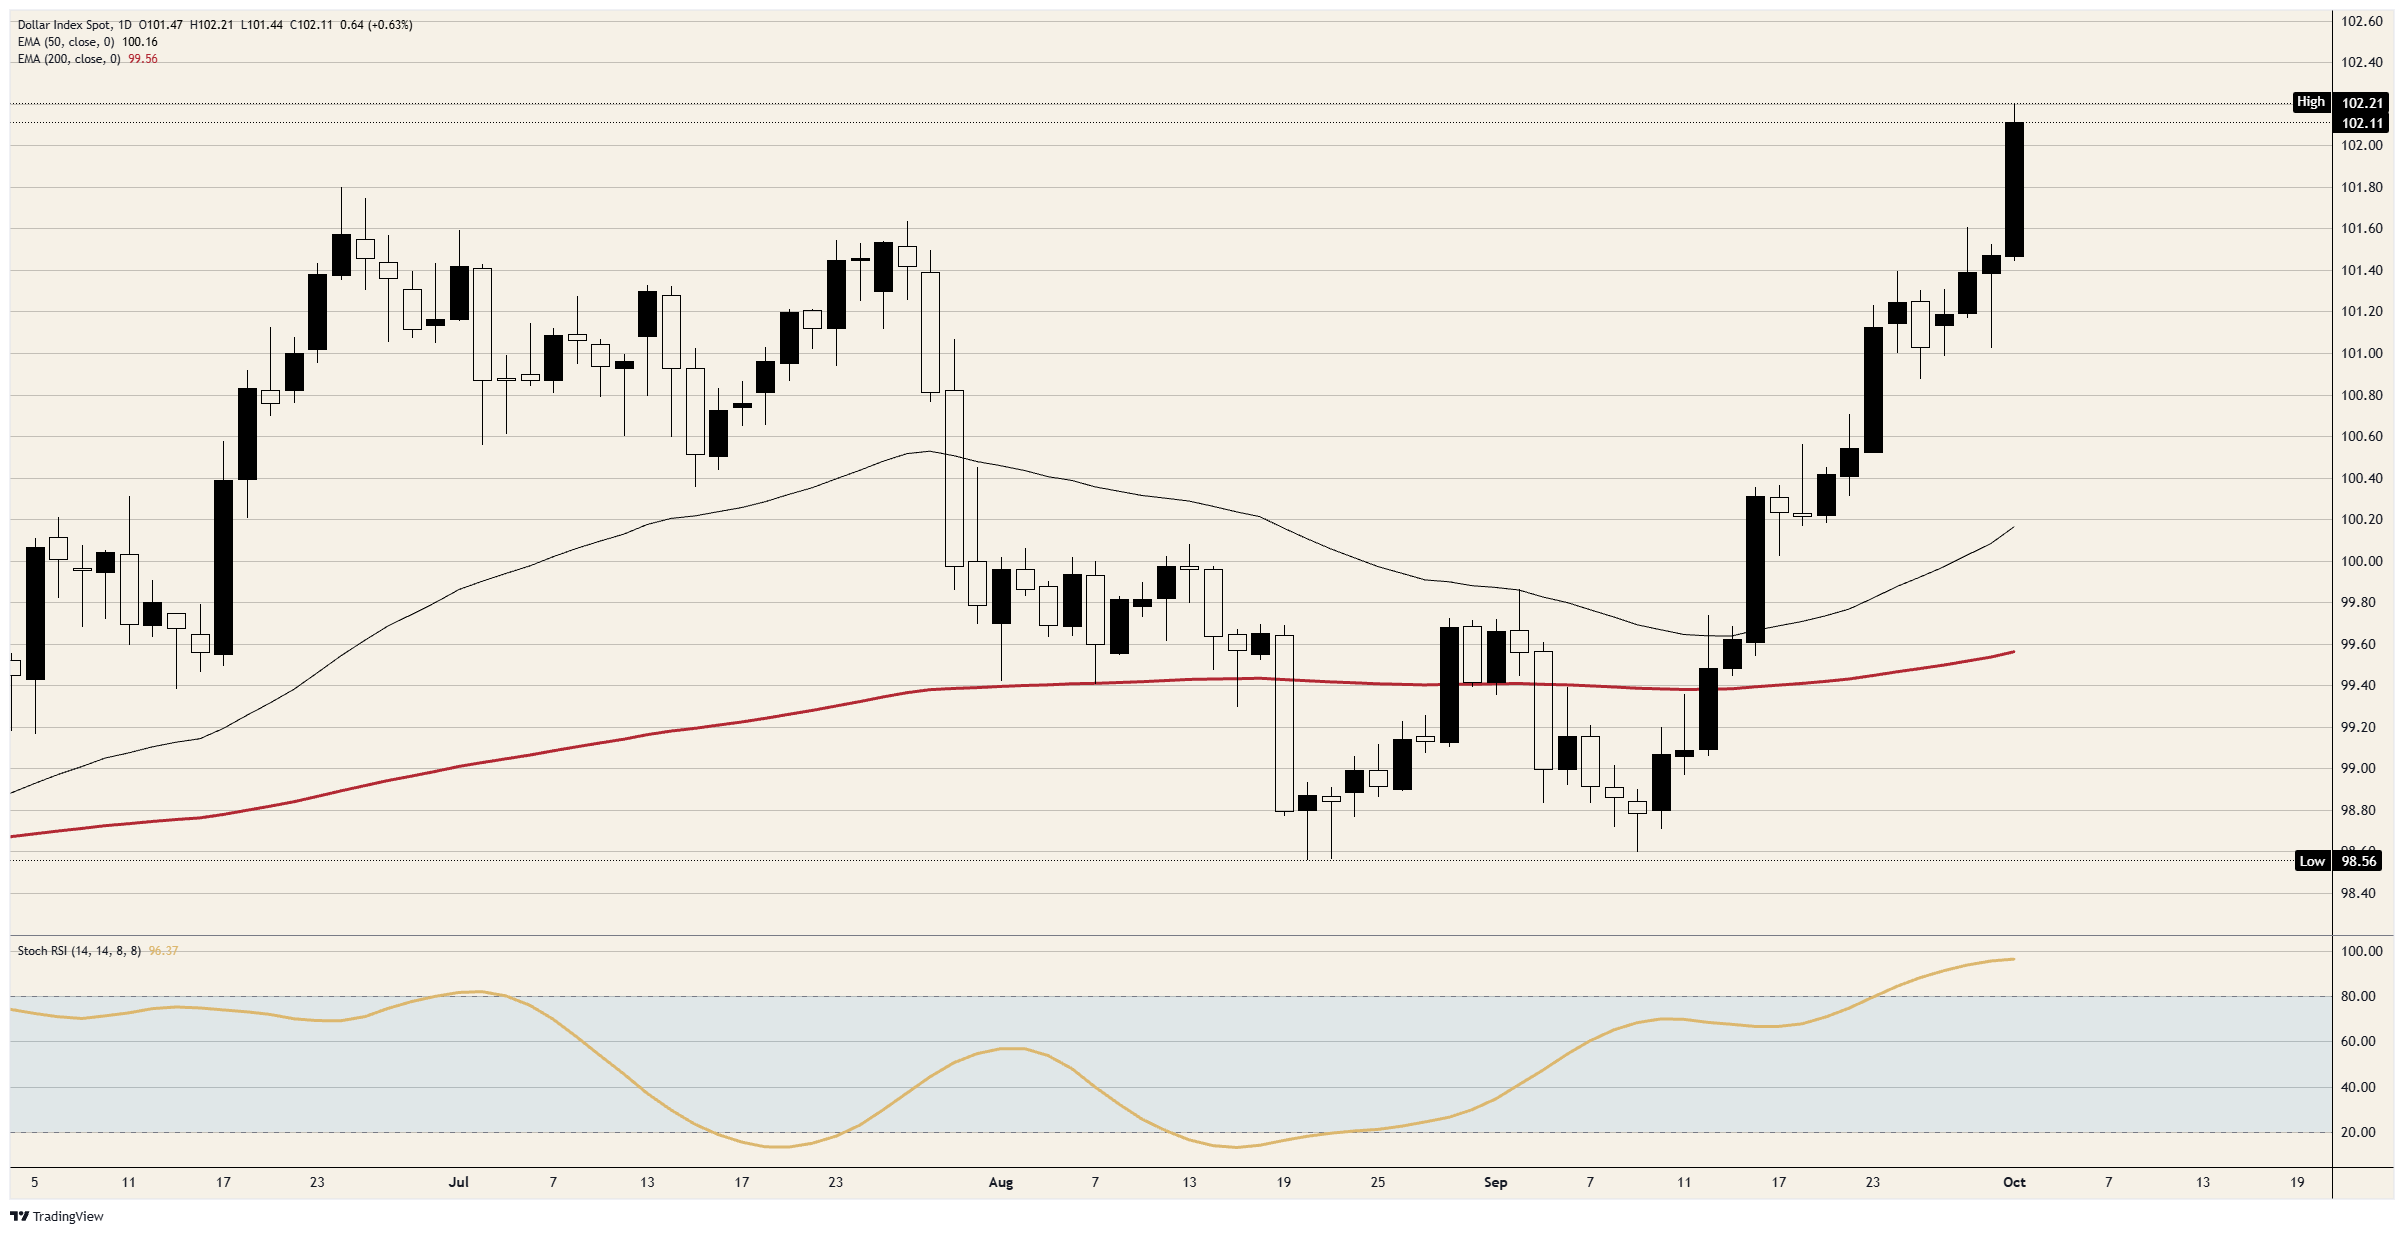
Resistance: Level tertinggi Kamis tepat di atas 102.20 adalah titik di mana dorongan dari laporan kapal induk terhenti. Di atasnya, 102.50 dan 103.00 adalah level bulat yang belum diperdagangkan indeks sejak April 2025.
Support: 102.00 bertahan sejak penembusan di atasnya pada Kamis. Di bawahnya, puncak Juni di dekat 101.80 membatasi indeks dari 24 Juni hingga Kamis, lalu level tertinggi Rabu di dekat 101.50, tempat reli Kamis dimulai.
Bias: Kecenderungannya long di atas 101.80, dengan 102.50 sebagai target pertama dan 103.00 setelahnya. Momentum pada Stochastic Relative Strength Index (Stoch RSI) harian berada di dekat 96 saat indeks menuju kenaikan keempat berturut-turut, sehingga penurunan ke arah 102.00 dapat terjadi tanpa mematahkan tren tersebut. Penutupan harian kembali di bawah 101.50 akan membawa indeks kembali ke kisaran akhir September dan mengakhiri transaksi ini.
Grafik harian DXY
FAQ Dolar AS
Dolar AS (USD) adalah mata uang resmi Amerika Serikat, dan mata uang ‘de facto’ bagi sejumlah besar negara lain di mana mata uang ini beredar berdampingan dengan uang kertas lokal. Ini adalah mata uang yang paling aktif diperdagangkan di dunia, mencakup lebih dari 88% dari seluruh turnover pasar valuta asing global, atau rata-rata transaksi sebesar $6.6 triliun per hari, menurut data tahun 2022. Setelah Perang Dunia Kedua, USD mengambil alih posisi Poundsterling Inggris sebagai mata uang cadangan dunia. Untuk sebagian besar sejarahnya, Dolar AS didukung oleh Emas, hingga Perjanjian Bretton Woods pada 1971 ketika standar emas dihapuskan.
Faktor tunggal terpenting yang memengaruhi nilai Dolar AS adalah kebijakan moneter, yang dibentuk oleh Federal Reserve (Fed). Fed memiliki dua mandat: mencapai stabilitas harga (mengendalikan inflasi) dan mendorong lapangan kerja penuh. Alat utamanya untuk mencapai dua tujuan ini adalah dengan menyesuaikan suku bunga. Ketika harga naik terlalu cepat dan inflasi berada di atas target 2% Fed, Fed akan menaikkan suku bunga, yang membantu nilai USD. Ketika inflasi turun di bawah 2% atau tingkat pengangguran terlalu tinggi, Fed dapat menurunkan suku bunga, yang membebani Greenback.
Dalam situasi ekstrem, Federal Reserve juga dapat mencetak lebih banyak Dolar dan menerapkan quantitative easing (QE). QE adalah proses di mana Fed secara substansial meningkatkan aliran kredit dalam sistem keuangan yang macet. Ini adalah langkah kebijakan non-standar yang digunakan ketika kredit mengering karena bank tidak mau saling meminjamkan dana satu sama lain (karena takut gagal bayar dari pihak lawan transaksi). Ini adalah upaya terakhir ketika sekadar menurunkan suku bunga kemungkinan tidak akan mencapai hasil yang diperlukan. Ini merupakan senjata pilihan Fed untuk melawan credit crunch yang terjadi selama Krisis Keuangan Besar pada 2008. Proses ini melibatkan Fed mencetak lebih banyak Dolar dan menggunakannya untuk membeli obligasi pemerintah AS terutama dari lembaga keuangan. QE biasanya menyebabkan Dolar AS melemah.
Quantitative tightening (QT) adalah proses kebalikan di mana Federal Reserve berhenti membeli obligasi dari lembaga keuangan dan tidak menginvestasikan kembali pokok dari obligasi yang dimilikinya yang jatuh tempo ke pembelian baru. Ini biasanya positif bagi Dolar AS.
Top Articles
1Celestia Melonjak 57% ke Level Tertinggi dalam 11 Bulan, 7 Altcoin Mengungguli Pasar2Dolar Selandia Baru Tetap Tangguh meski Inflasi AS Tinggi, Ekspektasi Jeda Suku Bunga The Fed Melemahkan USD3Ethereum Turun di Bawah $2.400 seiring Lonjakan Harga Minyak dan Meningkatnya Arus Keluar Dana ETF4Kanada: Ketahanan ditopang sektor energi dengan dampak rambatan terbatas pada inflasi inti – RBC5Dolar Taiwan: Arus keluar dana asing menekan mata uang – OCBC6Prakiraan Harga Perak: Pelaku Pasar Bearish Bidik $55 Saat RSI Mendekati Area Jenuh Jual7Harga Emas Melemah karena Kenaikan Imbal Hasil AS Mengalahkan Dampak Memudarnya Ekspektasi Kenaikan Suku Bunga The Fed pada Oktober8Circle menyatakan nilai transaksi yang diselesaikan dengan USDC mencapai US$36 triliun pada semester I 2026, pendapatan capai US$1,4 miliar9Bank of Korea: Alasan untuk Bersabar dalam Kebijakan Moneter – Standard Chartered
KUOTASI LANGSUNG


SEMUA TENTANG FOREX
Mulai Sekarang!
Daftar dan akses Pasar Global dalam waktu kurang dari 3 menit

Terhubung dengan Kami












Informasi yang disediakan di situs web ini hanya bersifat umum dan bukan merupakan nasihat keuangan pribadi. Sebelum bertindak berdasarkan informasi apa pun di situs web ini, Anda harus mempertimbangkan kesesuaian informasi tersebut dengan tujuan, situasi keuangan, dan kebutuhan Anda. Berinvestasi dalam CFD dan Kontrak Margin FX mengandung risiko yang signifikan dan tidak cocok untuk semua investor. Anda dapat kehilangan lebih dari setoran awal Anda. Anda tidak memiliki, atau mempunyai, kepentingan apa pun atas aset acuan. Kami menyarankan agar Anda mencari nasihat independen dan memastikan bahwa Anda sepenuhnya memahami risiko yang terlibat sebelum melakukan trading. Penting bagi Anda untuk membaca dan mempertimbangkan dokumen pengungkapan sebelum Anda memperoleh produk apa pun yang tercantum di situs web ini. Informasi dan iklan yang ditawarkan di situs web ini tidak ditujukan untuk digunakan oleh siapa pun di negara atau yurisdiksi mana pun jika penggunaan tersebut bertentangan dengan hukum dan peraturan setempat. Produk dan Layanan yang ditawarkan di situs web ini tidak ditujukan bagi penduduk Amerika Serikat, Malaysia, dan Thailand.
TMGM diotorisasi dan diatur di berbagai yurisdiksi.
Trademax Australia Limited, yang beroperasi sebagai TMGM, diatur oleh Australian Securities and Investments Commission (ASIC), AFSL no. 436416 dan berlokasi di Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Trademax Global Limited, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Vanuatu Financial Services Commission (VFSC), nomor registrasi 40356 dan terdaftar di 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, berdagang sebagai TMGM, diberi wewenang dan diatur oleh Financial Services Authority (FSA) Seychelles dengan nomor lisensi SD224. Perusahaan terdaftar di Kantor No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Financial Services Commission, Mauritius (FSC) dengan lisensi no. GB22201012, dan terdaftar di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Hak Cipta © TMGM. Semua hak dilindungi