

Trading
Jelajahi berbagai pasar dengan harga kompetitif, likuiditas mendalam, dan alat trading canggih.
Pelajari Lebih Lanjut 
Platform
Trading dengan lancar menggunakan platform canggih TMGM, dibangun untuk kecepatan, presisi, dan pengalaman trading yang superior.
Pelajari Lebih Lanjut Platform Trading
Akademi
Pelajari dasar-dasar trading dengan sumber daya yang ramah pemula, termasuk panduan, webinar, dan wawasan pasar.
Pelajari Lebih Lanjut Berita & Analisis
Dapatkan update pasar real-time dan analisis ahli untuk tetap unggul dalam peluang trading
Pelajari Lebih Lanjut Berita & Analisis
Tentang
Pelajari apa yang membedakan TMGM — kehadiran global kami, kekuatan regulasi, dan komitmen terhadap inovasi dalam trading.
Pelajari Lebih Lanjut Mengapa Memilih TMGM
Sponsorship
Rupee India melanjutkan penguatannya setelah langkah baru RBI untuk menurunkan permintaan terhadap Dolar AS
- Rupee India melanjutkan penguatan terhadap Dolar AS seiring langkah baru RBI.
- CPI ritel India tumbuh lebih cepat dari perkiraan pada September, memperkuat alasan untuk kenaikan suku bunga RBI lainnya.
- Pejabat Fed mendorong kenaikan suku bunga lebih lanjut untuk menjinakkan inflasi.
Rupee India (INR) memperpanjang penguatan hari Senin terhadap Dolar AS (USD) pada hari Selasa, didorong oleh pengumuman langkah-langkah baru Reserve Bank of India (RBI) terkait Dolar AS untuk menopang mata uang domestik. Pada sesi pembukaan, pasangan USD/INR merosot 0,6% ke dekat 95,00, level terendah yang terlihat dalam lebih dari sebulan.
RBI meluncurkan paket dukungan FX yang luas
Analis di MUFG menyoroti bahwa RBI telah meluncurkan “paket langkah yang luas” untuk meredakan tekanan pada INR, termasuk “jendela dolar khusus untuk memenuhi kebutuhan dolar oleh tiga perusahaan minyak milik negara.” Mereka menambahkan bahwa bank sentral telah “menghentikan pemesanan ulang kontrak derivatif FX apa pun yang melibatkan rupee yang sebelumnya telah dibatalkan,” sekaligus “memperkenalkan persyaratan cadangan risiko FX pada transaksi yang melebihi $2mn,” yang menegaskan pendekatan yang lebih ketat dalam mengelola risiko mata uang.
Laporan Reuters menunjukkan bahwa otoritas Tiongkok juga sebelumnya menggunakan alat serupa untuk menghalangi taruhan satu arah terhadap Yuan Tiongkok (CNY).
Data CPI ritel India yang panas memperkuat alasan untuk lebih banyak kenaikan suku bunga RBI
Data Indeks Harga Konsumen (CPI) ritel India untuk September yang dirilis pada hari Senin menunjukkan bahwa tekanan inflasi tumbuh lebih cepat dari yang diperkirakan. Data CPI tercatat di 5,54% Year-on-Year (YoY), lebih tinggi dari estimasi 5,4% dan pembacaan sebelumnya 4,83%. Tekanan inflasi telah meningkat signifikan akibat kenaikan tajam harga pangan, namun masih berada dalam kisaran toleransi RBI sebesar 2%-6%.
Ekonom di Societe Generale menunjukkan bahwa “inflasi kini telah naik setiap bulan sejak Januari dan tetap berada di atas target RBI sebesar 4% selama empat bulan berturut-turut,” yang menegaskan bahwa kenaikan terbaru “tidak lagi sekadar gangguan sementara pada harga pangan.” Mereka menambahkan bahwa “yang lebih mengkhawatirkan, bagaimanapun, adalah bukti bahwa inflasi menjadi semakin berbasis luas,” dengan tekanan harga meluas melampaui komponen pangan yang volatil. Dengan latar belakang ini, Societe Generale mencatat bahwa “dengan RBI memproyeksikan inflasi sebesar 6,0% pada 3QFY27 dan 5,7% pada 4QFY27, angka September memperkuat alasan bahwa kenaikan suku bunga Oktober menandai awal, bukan akhir, dari siklus pengetatan.”
Data CPI AS menjadi fokus
Pekan ini, data CPI AS untuk September diperkirakan akan memberikan pengaruh signifikan terhadap Dolar AS. Data pada hari Rabu kemungkinan akan menunjukkan bahwa inflasi utama naik menjadi 3,7% Year-on-Year (YoY) dari 3,4% pada Agustus. CPI inti – yang tidak memasukkan komponen pangan dan energi yang volatil – diperkirakan mencapai 2,5% YoY, lebih tinggi dari pembacaan sebelumnya 2,4%.
Data inflasi tersebut diperkirakan akan memengaruhi ekspektasi suku bunga Federal Reserve (Fed). Pejabat Fed telah memberi sinyal kenaikan suku bunga lebih lanjut, memperingatkan risiko inflasi yang persisten.
Hammack cenderung hawkish saat kekhawatiran pola pikir inflasi menopang Dolar
Hammack dari Fed menyampaikan nada yang jauh lebih hawkish, dengan skor FXS Speechtracker 8,4/10 berada jauh di atas rata-rata historis 7,5/10, yang menegaskan dorongan yang lebih kuat dari biasanya untuk kebijakan yang lebih ketat. Penekanan pada perlunya suku bunga yang lebih tinggi, sikap restriktif untuk mengamankan target 2%, dan kekhawatiran bahwa pola pikir inflasi mulai mengakar—di tengah kondisi keuangan yang netral dan tekanan harga berbasis luas yang didorong permintaan termasuk dari AI—menandakan preferensi terhadap langkah suku bunga yang cepat namun lebih kecil untuk memperkuat kredibilitas anti-inflasi Fed. Fokus Hammack pada penjelasan fungsi reaksi dan peringatan bahwa perusahaan merencanakan kenaikan harga di luar kenaikan biaya menunjukkan bias Fed ke arah pengetatan lebih lanjut, sebuah latar belakang yang biasanya mendukung Dolar dan negatif bagi mata uang yang sensitif terhadap risiko.
FXS Fed Sentiment Index naik 0,59 poin menjadi 138,92, memperkuat bahwa nada keseluruhan Fed tetap kokoh berada di wilayah hawkish, jauh di atas ambang netral 100. Kombinasi level indeks yang tinggi dan skor FXS Speechtracker di atas garis dasar menunjukkan bahwa komunikasi Fed belakangan ini, yang dicontohkan oleh Hammack, terus condong ke arah kebijakan yang lebih ketat, sebuah konfigurasi yang cenderung menopang Dolar sekaligus membebani Euro dan mata uang utama lainnya.
Analisis Teknikal USD/INR
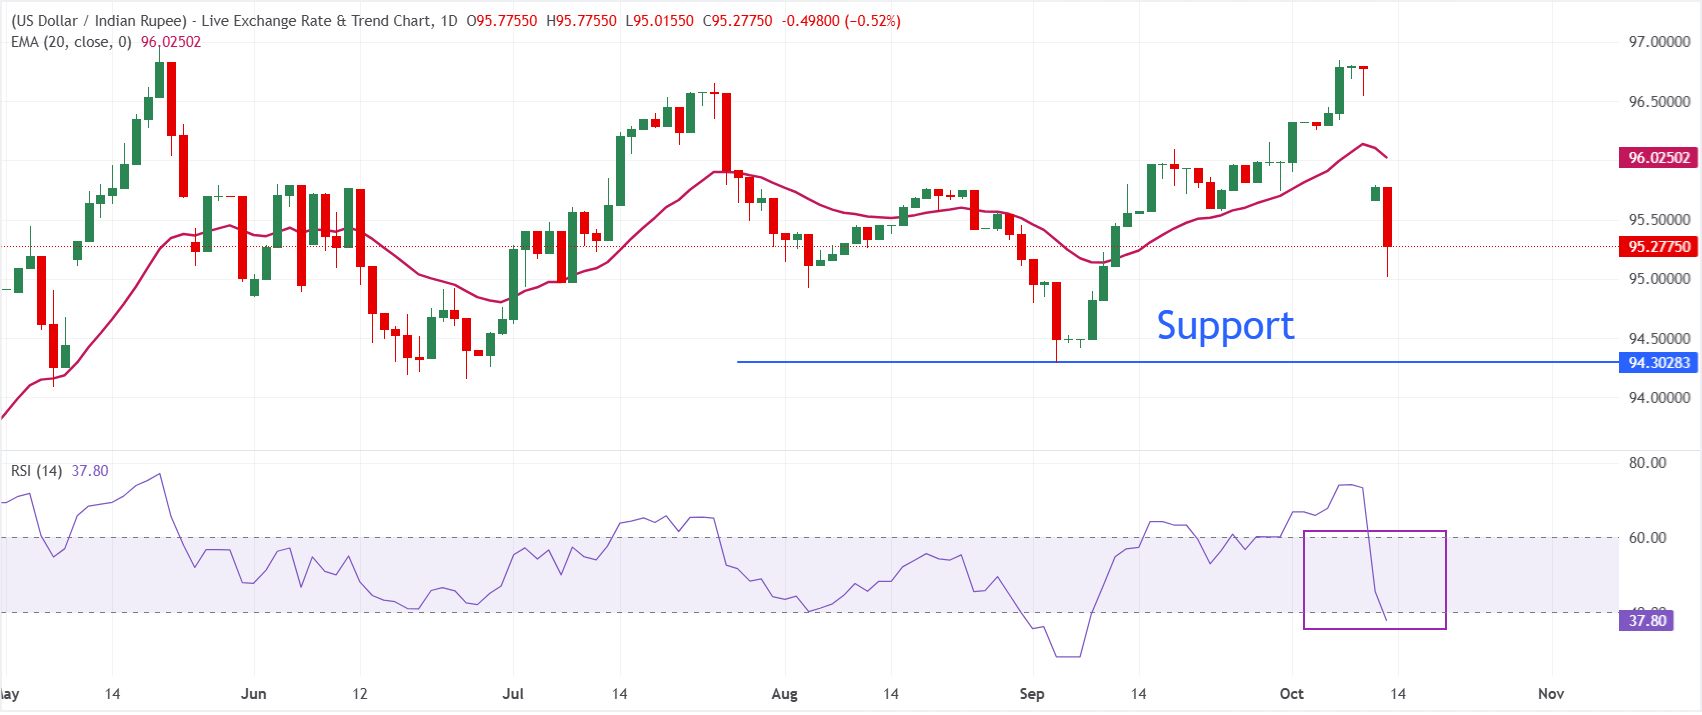
Pada grafik harian, USD/INR diperdagangkan di 95,28. Pasangan ini tetap berada di bawah tekanan bearish jangka dekat karena harga bertahan di bawah exponential moving average (EMA) 20-periode di 96,02, sehingga tren jangka pendek tetap tertahan.
Relative Strength Index (RSI) di 37,8 tetap berada di bawah garis netral 50, mengisyaratkan bahwa momentum bearish masih berlangsung, meskipun pasar belum berada di wilayah jenuh jual.
Di sisi atas, resistance terdekat berada pada EMA 20-periode di sekitar 96,03, dan penembusan berkelanjutan di atas hambatan ini akan diperlukan untuk meredakan bias penurunan saat ini dan membuka jalan bagi pemulihan lebih lanjut. Di sisi bawah, pasangan ini dapat memperpanjang penurunannya menuju level terendah September di dekat 94,30.
(Analisis teknikal untuk berita ini ditulis dengan bantuan alat AI. Ketahui lebih lanjut.)
FAQ Rupee India
Rupee India (INR) adalah salah satu mata uang yang paling sensitif terhadap faktor eksternal. Harga minyak mentah (negara ini sangat bergantung pada impor minyak), nilai Dolar AS – sebagian besar perdagangan dilakukan dalam USD – dan tingkat investasi asing, semuanya berpengaruh. Intervensi langsung oleh Reserve Bank of India (RBI) di pasar FX untuk menjaga stabilitas nilai tukar, serta tingkat suku bunga yang ditetapkan oleh RBI, juga merupakan faktor utama yang memengaruhi Rupee.
Reserve Bank of India (RBI) secara aktif melakukan intervensi di pasar forex untuk mempertahankan nilai tukar yang stabil, guna membantu kelancaran perdagangan. Selain itu, RBI berupaya menjaga tingkat inflasi pada target 4% dengan menyesuaikan suku bunga. Suku bunga yang lebih tinggi biasanya memperkuat Rupee. Hal ini disebabkan oleh peran ‘carry trade’, di mana investor meminjam di negara dengan suku bunga lebih rendah untuk menempatkan dana mereka di negara yang menawarkan suku bunga relatif lebih tinggi dan memperoleh keuntungan dari selisih tersebut.
Faktor makroekonomi yang memengaruhi nilai Rupee meliputi inflasi, suku bunga, tingkat pertumbuhan ekonomi (PDB), neraca perdagangan, dan arus masuk dari investasi asing. Tingkat pertumbuhan yang lebih tinggi dapat mendorong lebih banyak investasi luar negeri, sehingga meningkatkan permintaan terhadap Rupee. Neraca perdagangan yang kurang negatif pada akhirnya akan menghasilkan Rupee yang lebih kuat. Suku bunga yang lebih tinggi, terutama suku bunga riil (suku bunga dikurangi inflasi), juga positif bagi Rupee. Lingkungan risk-on dapat mendorong arus masuk yang lebih besar dari Investasi Asing Langsung dan Tidak Langsung (FDI dan FII), yang juga menguntungkan Rupee.
Inflasi yang lebih tinggi, khususnya jika relatif lebih tinggi dibandingkan negara-negara sebanding dengan India, umumnya berdampak negatif bagi mata uang karena mencerminkan depresiasi akibat kelebihan pasokan. Inflasi juga meningkatkan biaya ekspor, yang menyebabkan lebih banyak Rupee dijual untuk membeli impor dari luar negeri, sehingga negatif bagi Rupee. Pada saat yang sama, inflasi yang lebih tinggi biasanya mendorong Reserve Bank of India (RBI) menaikkan suku bunga dan ini dapat positif bagi Rupee, karena meningkatnya permintaan dari investor internasional. Efek sebaliknya berlaku untuk inflasi yang lebih rendah.
Top Articles
1Prakiraan Harga Indeks Dolar AS: Kemungkinan melanjutkan kenaikan hingga mendekati 103,002Prakiraan Harga EUR/USD: Bertahan di atas 1.1150, tetapi secara teknikal tetap bearish di bawah SMA 100-hari3Pound Inggris diperdagangkan lesu terhadap Yen Jepang, Greene dari BoE mendukung kenaikan suku bunga yang cepat4Rupiah Indonesia menguat seiring Gubernur BI Destry menegaskan kembali otonomi suku bunga5Prakiraan Harga Cardano: Dukungan ritel melemah saat ADA menguji level penentu arah6Rupee India melanjutkan penguatannya setelah langkah baru RBI untuk menurunkan permintaan terhadap Dolar AS7Prakiraan Harga WTI: Diperdagangkan dengan kerugian tipis di bawah $92.00; bias bullish tetap bertahan8Franc Swiss menguat seiring Indeks Dolar AS mundur dari level tertinggi 18 bulan9Dolar Selandia Baru rebound ke dekat 0.5600 di tengah ketegangan geopolitik dan fokus pada CPI AS
KUOTASI LANGSUNG


SEMUA TENTANG FOREX
Mulai Sekarang!
Daftar dan akses Pasar Global dalam waktu kurang dari 3 menit

Terhubung dengan Kami












Informasi yang disediakan di situs web ini hanya bersifat umum dan bukan merupakan nasihat keuangan pribadi. Sebelum bertindak berdasarkan informasi apa pun di situs web ini, Anda harus mempertimbangkan kesesuaian informasi tersebut dengan tujuan, situasi keuangan, dan kebutuhan Anda. Berinvestasi dalam CFD dan Kontrak Margin FX mengandung risiko yang signifikan dan tidak cocok untuk semua investor. Anda dapat kehilangan lebih dari setoran awal Anda. Anda tidak memiliki, atau mempunyai, kepentingan apa pun atas aset acuan. Kami menyarankan agar Anda mencari nasihat independen dan memastikan bahwa Anda sepenuhnya memahami risiko yang terlibat sebelum melakukan trading. Penting bagi Anda untuk membaca dan mempertimbangkan dokumen pengungkapan sebelum Anda memperoleh produk apa pun yang tercantum di situs web ini. Informasi dan iklan yang ditawarkan di situs web ini tidak ditujukan untuk digunakan oleh siapa pun di negara atau yurisdiksi mana pun jika penggunaan tersebut bertentangan dengan hukum dan peraturan setempat. Produk dan Layanan yang ditawarkan di situs web ini tidak ditujukan bagi penduduk Amerika Serikat, Malaysia, dan Thailand.
TMGM diotorisasi dan diatur di berbagai yurisdiksi.
Trademax Australia Limited, yang beroperasi sebagai TMGM, diatur oleh Australian Securities and Investments Commission (ASIC), AFSL no. 436416 dan berlokasi di Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Trademax Global Limited, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Vanuatu Financial Services Commission (VFSC), nomor registrasi 40356 dan terdaftar di 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, berdagang sebagai TMGM, diberi wewenang dan diatur oleh Financial Services Authority (FSA) Seychelles dengan nomor lisensi SD224. Perusahaan terdaftar di Kantor No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Financial Services Commission, Mauritius (FSC) dengan lisensi no. GB22201012, dan terdaftar di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Hak Cipta © TMGM. Semua hak dilindungi