

Trading
Jelajahi berbagai pasar dengan harga kompetitif, likuiditas mendalam, dan alat trading canggih.
Pelajari Lebih Lanjut 
Platform
Trading dengan lancar menggunakan platform canggih TMGM, dibangun untuk kecepatan, presisi, dan pengalaman trading yang superior.
Pelajari Lebih Lanjut Platform Trading
Akademi
Pelajari dasar-dasar trading dengan sumber daya yang ramah pemula, termasuk panduan, webinar, dan wawasan pasar.
Pelajari Lebih Lanjut Berita & Analisis
Dapatkan update pasar real-time dan analisis ahli untuk tetap unggul dalam peluang trading
Pelajari Lebih Lanjut Berita & Analisis
Tentang
Pelajari apa yang membedakan TMGM — kehadiran global kami, kekuatan regulasi, dan komitmen terhadap inovasi dalam trading.
Pelajari Lebih Lanjut Mengapa Memilih TMGM
Sponsorship
Selisih Imbal Hasil Obligasi Prancis Dekati Rekor Krisis 2011: Mengapa Euro Dibayangi Level 1,1000
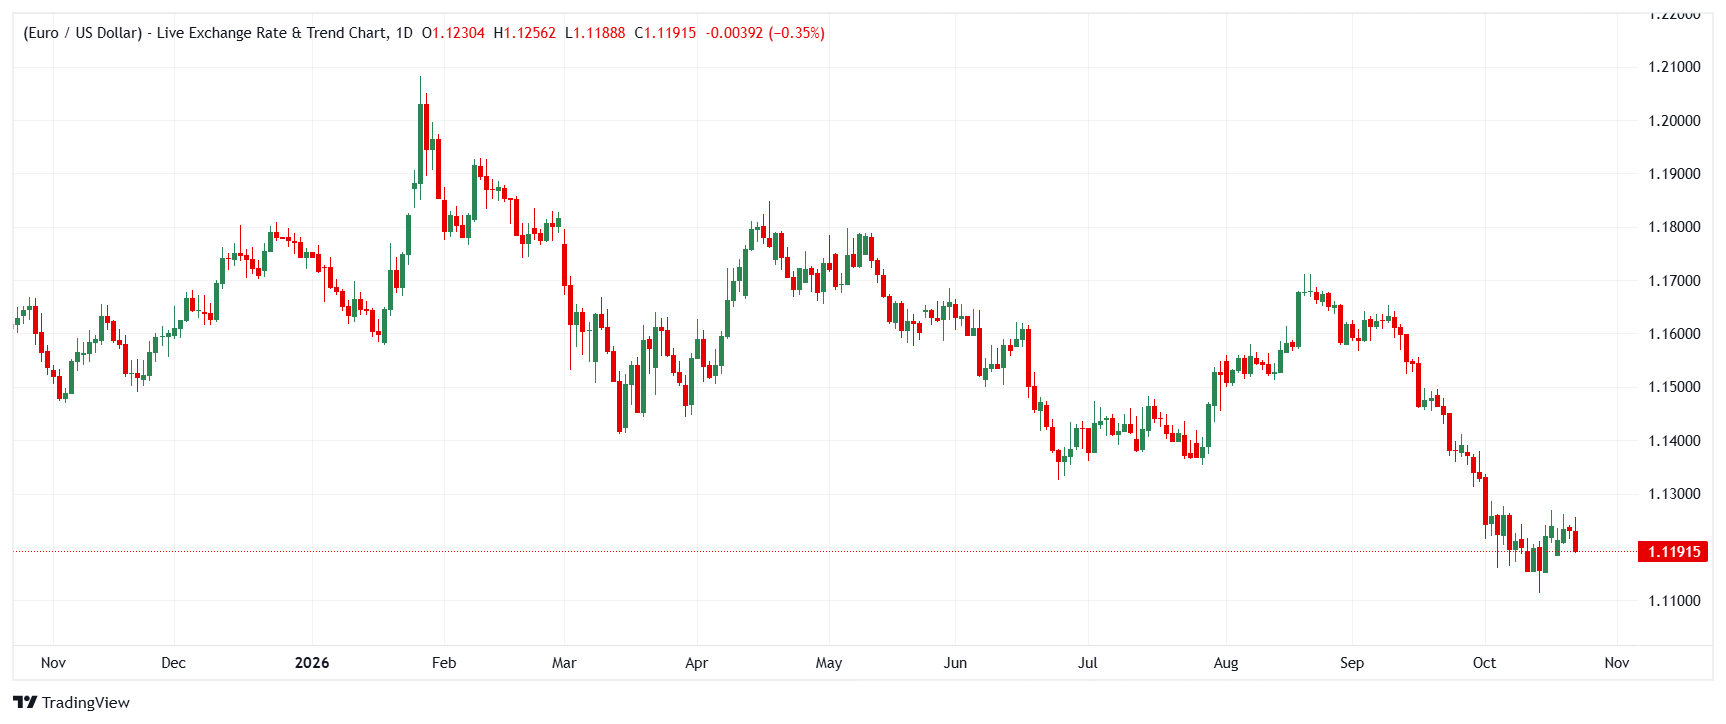
Euro (EUR) berada dalam posisi sulit di antara risiko fiskal Prancis dan sikap tegas Federal Reserve (Fed). Brown Brothers Harriman (BBH) memperingatkan bahwa pelebaran selisih imbal hasil obligasi Prancis-Jerman — yang sudah mencapai 175 bps, mendekati rekor saat krisis 2011 — dapat menyeret EUR/USD turun ke 1,1000, dengan gejolak anggaran Italia pada 2018 sebagai acuan. Sementara itu, ING mengamati bahwa EUR/USD tetap bertahan dengan sangat baik meskipun harga energi meningkat dan krisis anggaran Prancis belum terselesaikan. Ketahanan ini dinilai berasal dari pengurangan secara bertahap atas posisi besar yang terkonsentrasi pada saham teknologi AS dan Dolar AS (USD). Commerzbank menambahkan dimensi jangka panjang: dorongan Kepala Ekonom ECB Philip Lane untuk memperbesar peran global Euro. Thu Lan Nguyen menyambutnya sebagai penguat transmisi kebijakan, tetapi menegaskan bahwa hal tersebut bukan jaminan stabilitas harga.
Brown Brothers Harriman: Selisih imbal hasil obligasi Prancis mendekati level krisis
Elias Haddad dari BBH menyoroti memburuknya keuangan publik Prancis sebagai risiko utama bagi Euro. Premi imbal hasil obligasi Prancis bertenor 10 tahun terhadap obligasi Jerman berada di 175 bps, mendekati rekor tertinggi pada 2011 di sekitar 190 bps. Haddad memperingatkan bahwa, jika mengacu pada pengalaman Italia pada 2018, selisih tersebut dapat melebar hingga sekitar 250 bps dan menyeret EUR/USD turun ke 1,1000. Namun, ada perbedaan penting yang perlu diperhatikan: pelebaran selisih imbal hasil Prancis sejauh ini baru sedikit melampaui separuh puncak pelebaran Italia pada 2018, kekhawatiran keluarnya suatu negara dari zona Euro saat ini relatif rendah (indeks perpecahan Euro Sentix berada di 2,4% pada September, dibandingkan sekitar 13% saat krisis Italia), dan Instrumen Perlindungan Transmisi ECB — yang memungkinkan pembelian obligasi pemerintah dengan syarat pemeriksaan fiskal — mengurangi risiko penularan. Pemilihan presiden Prancis pada 2027 dapat menjadi titik balik, tetapi hanya jika menghasilkan pengurangan defisit yang kredibel.
"Premi imbal hasil obligasi Prancis bertenor 10 tahun terhadap obligasi Jerman telah naik lebih dari 100 bps sejak akhir Februari menjadi 175 bps, mendekati rekor tertinggi pada 2011 di sekitar 190 bps. Selisih tersebut dapat melebar hingga sekitar 250 bps jika krisis anggaran Italia pada 2018 dijadikan acuan, dan menyeret EUR/USD turun ke 1,1000."
Commerzbank: Peran global Euro yang lebih besar bukan solusi mujarab bagi stabilitas harga
Menjelang pertemuan ECB dan Fed pekan depan, Thu Lan Nguyen dari Commerzbank membahas argumen Kepala Ekonom ECB Philip Lane bahwa penggunaan mata uang tunggal yang lebih luas secara internasional dapat membantu ECB memenuhi mandat stabilitas harganya — kebijakan moneter akan semakin memengaruhi permintaan di luar negeri sehingga memperbesar dampaknya, sementara penggunaan Euro yang lebih luas sebagai mata uang penagihan dapat mengurangi dampak perubahan nilai tukar terhadap harga dan membuat kawasan Euro tidak terlalu rentan terhadap guncangan eksternal. Peringatan Nguyen menjadi poin utamanya: inflasi dipengaruhi banyak faktor lain, termasuk struktur ekonomi, kebijakan fiskal, dan guncangan eksternal, sehingga mekanisme transmisi yang lebih efektif saja tidak dapat menjaga kredibilitas.
"Peran Euro yang lebih kuat dalam sistem keuangan global mungkin dapat memperbaiki transmisi kebijakan moneter, tetapi jelas bukan solusi mujarab bagi stabilitas harga ataupun kredibilitas kebijakan moneter."
ING: Posisi besar pada saham teknologi dan Dolar AS merupakan penggerak utama EUR/USD
Chris Turner dari ING berpendapat bahwa penggerak pasar terbesar saat ini bukan politik Prancis, melainkan posisi besar yang terkonsentrasi pada saham teknologi AS dan Dolar AS, yang sedang dikurangi secara bertahap. Hal ini menjelaskan mengapa EUR/USD diperdagangkan dengan cukup baik meskipun harga energi meningkat dan krisis anggaran Prancis belum terselesaikan. Pandangan tegas ING: ekspektasi pengetatan lebih lanjut oleh Fed tetap sangat kuat di sekitar +75 bps dalam beberapa pekan terakhir dan dapat bertahan selama beberapa bulan mendatang, menjaga kekuatan Dolar AS sekaligus membatasi kenaikan Euro. Gejolak pada saham teknologi yang mendorong penyesuaian ekspektasi ke arah kebijakan yang lebih longgar pada tenor pendek dapat memicu koreksi Dolar AS yang lebih luas — penembusan 1,1270/75 dapat membuka jalan menuju 1,1340/50, meskipun Turner menegaskan, "kami tidak akan mengejar reli ini." Proyeksi EUR/USD satu bulan ING berada di 1,13.
"Pelaku perdagangan valuta asing diperkirakan akan terus mencermati bagian tenor pendek kurva imbal hasil AS saat ini. Ekspektasi pengetatan lebih lanjut oleh Fed tetap sangat kuat di sekitar +75 bps selama beberapa pekan terakhir. Kami menilai kondisi ini dapat bertahan selama beberapa bulan mendatang dan dolar dapat tetap kuat."
Pandangan ketiga bank mengenai arah Euro selanjutnya
Ketiga bank sepakat bahwa arah Euro dalam waktu dekat ditentukan oleh faktor di luar pasar valuta asing, tetapi masing-masing memberi bobot berbeda pada faktor pendorongnya. BBH melihat risiko penurunan yang paling jelas: jika selisih imbal hasil obligasi Prancis melebar mendekati skala Italia pada 2018 (250 bps), penurunan EUR/USD menuju 1,1000 akan semakin cepat, dengan pemilu Prancis 2027 sebagai satu-satunya solusi jangka menengah yang kredibel. ING juga menilai ruang kenaikan terbatas, tetapi dari sudut pandang posisi pasar — dengan ekspektasi pengetatan Fed yang tetap sangat kuat di sekitar +75 bps, ruang kenaikan EUR/USD terbatas (proyeksi satu bulan di 1,13), sementara koreksi Dolar AS yang dipicu saham teknologi merupakan risiko berprobabilitas rendah yang dapat membuka jalan menuju 1,1340/50. Commerzbank berbeda dengan berfokus pada aspek struktural: peran global Euro yang lebih besar dapat memperkuat transmisi kebijakan — faktor positif jangka panjang yang moderat — tetapi Nguyen menolak menganggapnya sebagai jaminan stabilitas harga atau kredibilitas kebijakan suku bunga.
Kesimpulan utama
Arah Euro dalam waktu dekat bergantung pada mana yang lebih dominan: pelebaran selisih imbal hasil obligasi Prancis atau potensi penyesuaian ekspektasi pasar di AS. Jika premi Prancis meningkat melampaui 175 bps menuju sekitar 250 bps seperti yang terjadi di Italia pada 2018, target BBH di 1,1000 menjadi skenario risiko bagi EUR/USD. Skenario dasar ING memperkirakan Euro tetap tertahan di 1,13 selama ekspektasi pengetatan Fed tetap kuat tercermin dalam harga pasar, sementara koreksi Dolar AS yang dipicu saham teknologi dapat membuka jalan menuju 1,1340/50 — tetapi bukan peluang yang layak dikejar. Cermati selisih imbal hasil obligasi Prancis-Jerman, pertemuan ECB dan Fed pekan depan, serta indeks perpecahan Euro Sentix untuk mengonfirmasi arah pergerakan. Dan, sebagaimana diingatkan Commerzbank, Euro yang lebih berperan secara global sekalipun tidak dapat menggantikan faktor struktural dan fiskal yang pada akhirnya menentukan upaya ECB melawan inflasi.
(Artikel ini dibuat dengan bantuan alat kecerdasan buatan dan telah ditinjau oleh editor. Pelajari lebih lanjut.)
Top Articles
1Pound Inggris turun dari 1,34 seiring ketegangan terkait Iran mendorong permintaan USD2Yen Jepang Melonjak Seiring Meningkatnya Penghindaran Risiko yang Mendorong Permintaan Aset Safe Haven3Dolar Australia melemah mendekati 0,7000 karena ketegangan di Timur Tengah membayangi sikap ketat RBA4Tiongkok: Fokus kebijakan terarah seiring perlambatan pertumbuhan – HSBC5Pound Inggris: Penguatan berlanjut seiring Euro menguji support kanal - Societe Generale6Euro Melemah Seiring Dolar AS Kembali Menguat, Kekhawatiran atas Utang Prancis Membebani7Selisih Imbal Hasil Obligasi Prancis Dekati Rekor Krisis 2011: Mengapa Euro Dibayangi Level 1,10008Bank Sentral Eropa: Kenaikan imbal hasil obligasi mendukung suku bunga tetap pada Oktober – ING9Harga perak anjlok 5% ke level terendah dalam tiga bulan seiring menguatnya ekspektasi kenaikan suku bunga The Fed
KUOTASI LANGSUNG

SEMUA TENTANG FOREX
Mulai Sekarang!
Daftar dan akses Pasar Global dalam waktu kurang dari 3 menit

Terhubung dengan Kami












Informasi yang disediakan di situs web ini hanya bersifat umum dan bukan merupakan nasihat keuangan pribadi. Sebelum bertindak berdasarkan informasi apa pun di situs web ini, Anda harus mempertimbangkan kesesuaian informasi tersebut dengan tujuan, situasi keuangan, dan kebutuhan Anda. Berinvestasi dalam CFD dan Kontrak Margin FX mengandung risiko yang signifikan dan tidak cocok untuk semua investor. Anda dapat kehilangan lebih dari setoran awal Anda. Anda tidak memiliki, atau mempunyai, kepentingan apa pun atas aset acuan. Kami menyarankan agar Anda mencari nasihat independen dan memastikan bahwa Anda sepenuhnya memahami risiko yang terlibat sebelum melakukan trading. Penting bagi Anda untuk membaca dan mempertimbangkan dokumen pengungkapan sebelum Anda memperoleh produk apa pun yang tercantum di situs web ini. Informasi dan iklan yang ditawarkan di situs web ini tidak ditujukan untuk digunakan oleh siapa pun di negara atau yurisdiksi mana pun jika penggunaan tersebut bertentangan dengan hukum dan peraturan setempat. Produk dan Layanan yang ditawarkan di situs web ini tidak ditujukan bagi penduduk Amerika Serikat, Malaysia, dan Thailand.
TMGM diotorisasi dan diatur di berbagai yurisdiksi.
Trademax Australia Limited, yang beroperasi sebagai TMGM, diatur oleh Australian Securities and Investments Commission (ASIC), AFSL no. 436416 dan berlokasi di Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Trademax Global Limited, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Vanuatu Financial Services Commission (VFSC), nomor registrasi 40356 dan terdaftar di 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, berdagang sebagai TMGM, diberi wewenang dan diatur oleh Financial Services Authority (FSA) Seychelles dengan nomor lisensi SD224. Perusahaan terdaftar di Kantor No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, yang beroperasi sebagai TMGM, diotorisasi dan diatur oleh Financial Services Commission, Mauritius (FSC) dengan lisensi no. GB22201012, dan terdaftar di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Hak Cipta © TMGM. Semua hak dilindungi